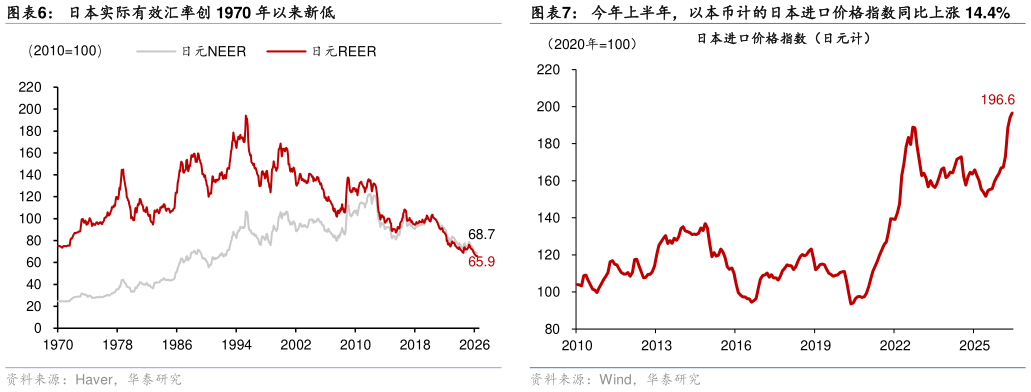
> 数据图表如何了解日本实际有效汇率创 1970 年以来新低2026-8-3随着“日元低估”的经济和政治成本持续上升,日本稳定汇率的政策诉求明显增强。随着日元实际有效汇率降至 1970 年以来的最低水平(图表 6),日本的对外购买力已降至半个多世纪以来低位。对于能源、食品和原材料高度依赖进口的日本而言,日元贬值通过推高进口价格压缩居民实际收入、侵蚀依赖内需的中小企业盈利,且日元贬值的负面效应已逐步显现。今年上半年,以本币计的日本进口价格指数同比上涨 14.4%(图表 7)同期,企业倒闭数量同比增长 6.6%,其中“物价高倒闭”的企业数量创有统计以来同期最高。尽管弱日元有助于提升出口竞争力和海外利润的日元折算值,但其对居民购买力和国内企业经营的负面影响日益突出。 然而,日央行却无法摆脱超宽松货币政策的“惯性”,左右为难中,日本财政部选择干预汇率这一权宜之计,但并未逆转日元持续贬值的趋势。随着日本财政部干预的边际效用和公信力边际下降、日元过度贬值的外溢风险持续上升,汇率干预由单边行动升级为联合协调。2023 年以来,日本当局实施了数次汇率干预,但均只在数周内推动日元反弹,未能改变日元持续贬值的走势。2022 年 9 月和 2024 年 4 月汇率干预后,日元均短期企稳后再度走弱而 2022 年 10 月和 2024 年 7 月的干预、以及今年 1 月美日释放联合干预的信号后,日元曾走出更为持续的升值行情,但其背后真正的推动是美联储降息预期升温、美日利差收窄,而非汇率干预本身。今年 4 月 30 至 5 月 6 日,日本当局动用了 11.7 万亿日元实施汇率干预,但日元汇率不足 1 个月便回到 160 日元美元的干预前水平、并在此后持续贬值(图表8-11)。历史经验显示,日央行单独实施汇率干预只能改变短期市场供求,无法消除日央行落后于曲线、日本财政扩张以及结构性资本外流等贬值因素,且随着使用愈加频繁,边际公信力快速下降(参见日元干预:“顺势而为”时较为有效,202456)。华泰证券综合其他