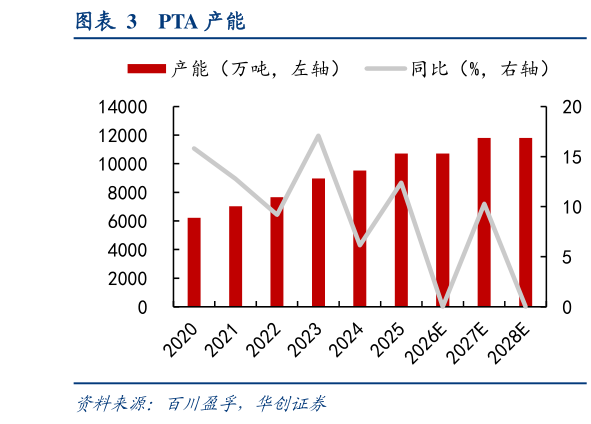
> 数据图表如何解释PTA 产能2026-8-32026 年国内无新增产能计划,结束了长达 7 年的扩张周期,供应压力大幅减轻。1)福海创 300 万吨装置预计 2027 年 1 月投产、乌鲁木齐石化 200 万吨装置预计 2027 年 7 月投产、九江石化 300 万吨装置及桐昆广西 300 万吨装置均预计 2027 年 12 月投产,对 2026年供应无影响。作为 2026 年聚酯产业链中唯一零投产环节,PTA 加工费存在修复需求。2)行业从结构性平衡向紧平衡演进。与此同时,随着国家“反内卷”政策的推进,部分 200万吨以下的小规模装置可能面临永久性关停,行业有效产能将更加集中于恒力、荣盛、恒逸等头部龙头。2026-2028 年,中国 PTA 产能扩张呈现阶段性特征:2026 年零新增,2027 年新增 1100万吨,2028 年再次无新增。1)新增项目以现有 PTA 企业扩建为主,部分下游企业向上游原料环节拓展,持续完善从“原油-PX-PTA-聚酯”的全产业链布局。2)行业经历产能过剩与洗牌去产能后,新增供给节奏放缓,供应格局有望逐步优化。华创证券能源矿产