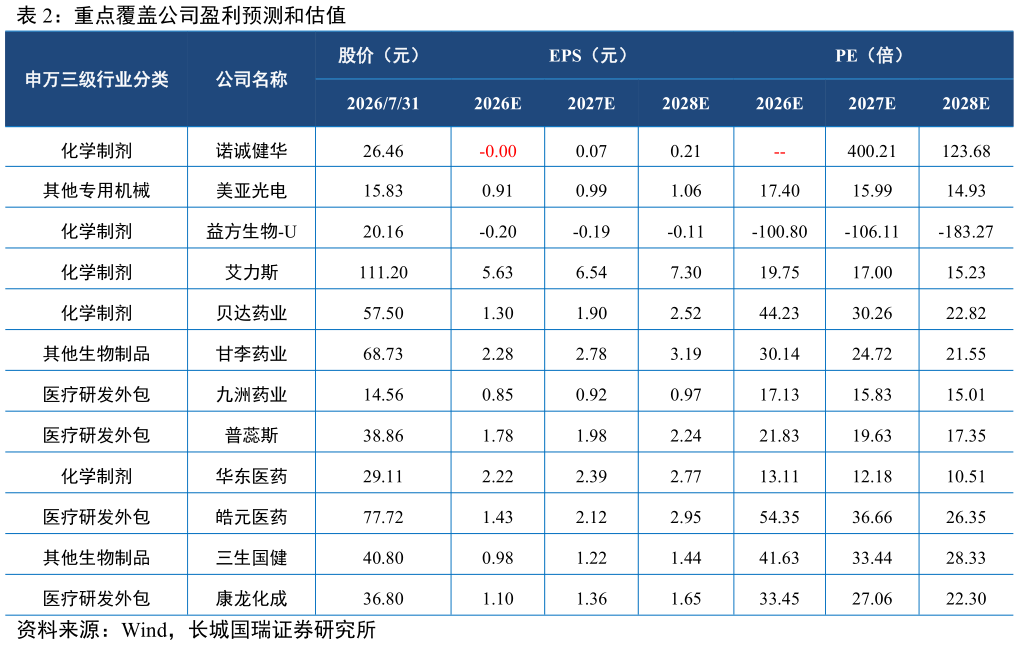
> 数据图表如何了解重点覆盖公司盈利预测和估值
2026-8-2起多元化的增长梯队,我们维持其“买入”评级。我们预计公司 2026-2028 年的收入分别为 1.081.664.06 亿元,归母净利润分别为-3.53-3.31-1.93 亿元。考虑到 KRASG12C 抑制剂格索雷塞二线治疗 NSCLC 适应症已获批上市并纳入国家医保目录,商业化基础进一步夯实,同时其前线治疗、联合疗法及扩适应症布局有望持续打开中长期成长空间此外,核心自免资产 D-2570 银屑病II 期数据优异、具备较高的同类最佳潜力,国内注册临床推进、海外开发及适应症拓展同步展开,并有望成为公司中长期核心估值支撑口服 SERD D-0502 注册 III 期临床及联合用药拓展亦在持续推进,我们维持其“买入”评级。我们预计公司 2026-2028 年的归母净利润分别为 8.038.739.32 亿元,EPS 分别为 0.910.991.06 元股,当前股价对应 PE 为 191816 倍。考虑公司色选机业务稳健增长、盈利能力持续提升、医疗设备板块下滑收窄,我们维持其“增持”投资评级。我们预计公司 2026-2028 年的收入分别为 21.0626.3332.58 亿元,归母净利润分别为-0.85116.56377.17 百万元。一方面,公司在 2025 年已实现首次全年扭亏为盈,收入结构正由奥布替尼单产品驱动逐步迈向多产品协同:核心产品奥布替尼在国内持续快速放量的同时稳步推进海外注册坦昔妥单抗与佐来曲替尼相继进入商业化阶段,有望贡献新的收入增量。另一方面,血液瘤核心管线 Mesutoclax 正逐步进入注册兑现阶段,奥布替尼自免适应症拓展及 TYK2 产品线研发持续推进,同时公司亦前瞻性布局多款早期创新项目,涵盖小分子、ADC、分子胶等新型疗法,中长期成长逻辑进一步夯实。因此,我们维持其“买入”评级。