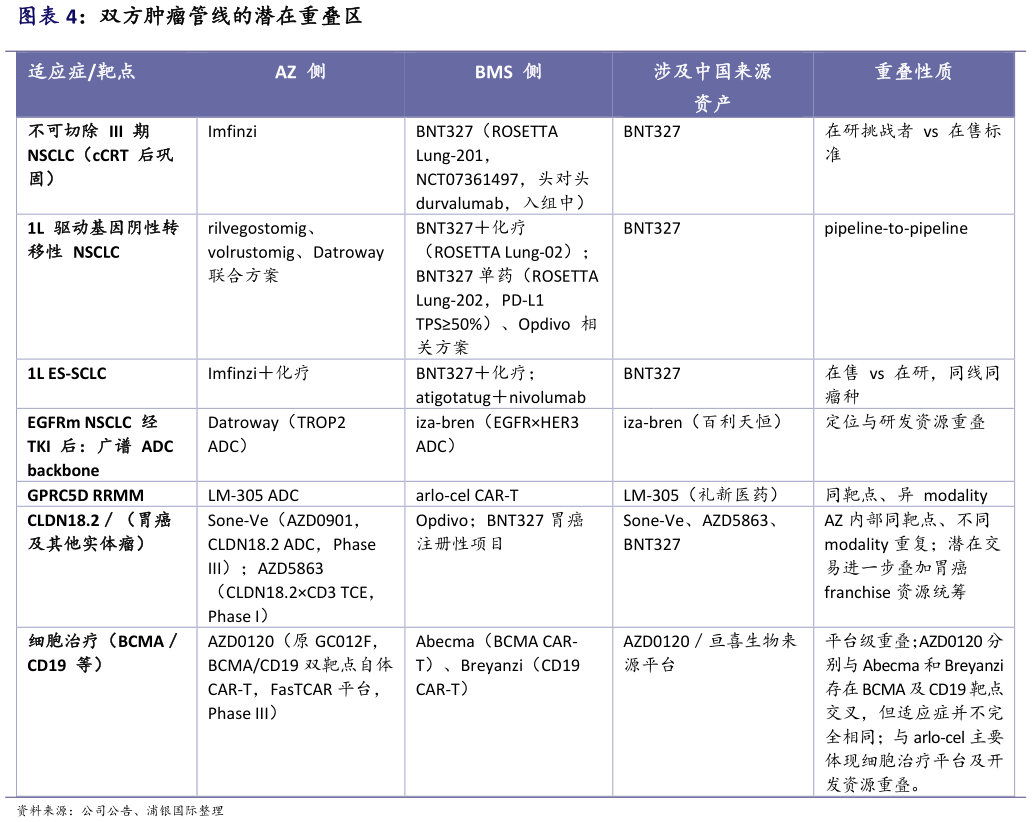
> 数据图表想问下各位网友双方肿瘤管线的潜在重叠区
2026-8-2我们从临床位置、靶点布局,控制结构梳理 AZ 和 BMS 的公开管线。BNT327是公开管线中临床位置重合度最高、值得重点关注的资产。在不可切除 III 期NSCLC 中,ROSETTA Lung-201 以 Durvalumab 为活性对照,患者群、治疗线及研究终点高度一致在一线 ES-SCLC 中,BNT327 联合化疗亦进入 Imfinzi既有商业位置。 EGFR 突变 NSCLC 经 TKI 治疗后的重叠主要集中于广谱 ADC。BMS 侧 iza-bren面向更广泛的 EGFR 突变经治患者,与其争夺相近患者池、联合方案位置和临床资源的 AZ 侧主要资产是 DATROWAY。若交易推进,该治疗方向的资源重新配置预计主要发生在两项广谱 ADC 之间。 CLDN18.2 方向的管线资产重叠主要存在于 AZ 现有组合内部。Sone-Ve 为CLDN18.2 ADC,已在全球 III 期中验证 OS 获益AZD5863 为 CLDN18.2CD3 TCE,仍处 I 期。两项资产在靶点上重合,但 modality、开发阶段及潜在临床定位存在差异,潜在交易的增量影响更多来自 BMS 既有胃癌 franchise 和BNT327 胃癌项目并入后的资源统筹。 细胞治疗则构成双方规模最大的技术平台重叠。AZ 通过收购亘喜生物获得CAR-T 平台,而 BMS 已拥有 Breyanzi、Abecma 及在研 arlo-cel,双方在靶点布局和工艺路径上均存在交叉。其中,礼新授权 AZ 的 LM-305 与 arlo-cel 同样靶向 GPRC5D,但分别采用 ADC 和 CAR-T 两种 modality。arlo-cel 已进入更后期开发阶段,而 LM-305 仍处早期临床。该治疗方向是中国来源资产中内部排序风险最高的一项。 整体看,BNT327 在公开管线中的临床位置重合度最高LM-305 仍处早期临床,内部排序敏感度相对较高Sone-Ve 的全球 III 期已达到三线及以后 OS主要终点,并在二线及以后总体人群中实现 OS 获益,临床验证程度和开发投入明显领先于其他 CLDN18.2 资产。