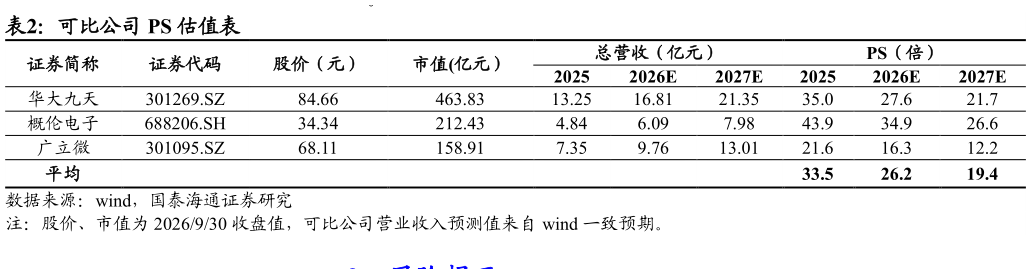
> 数据图表咨询下各位可比公司 PS 估值表2026-10-11.2. 估值分析 我们采用 PS 估值法,对中胤时尚进行估值。我们选取华大九天、概伦电子、广立微作为中胤时尚的可比公司。三家公司均布局 EDA 与集成电路设计验证领域,业务覆盖模拟及数字 EDA 工具开发、器件建模与仿真验证、成品率提升等方向,与中胤时尚集成电路系统验证服务业务在业务属性、下游客户及成长逻辑方面具有较强可比性。 预计 2026 至 2028 年,中胤时尚归母净利润分别为 0.210.270.34 亿元,当前利润体量较小且处于业务结构转型期,故采用 PS 估值。可比公司 2026年平均 PS 约 26.2 倍。考虑公司收入结构中供应链整合等制造类业务占比仍较高、集成电路系统验证服务尚处放量初期,我们给予公司 2026 年 14 倍PS,对应目标市值 59.25 亿元,目标价 24.69 元,首次覆盖,给予“增持”评级。国泰海通大消费