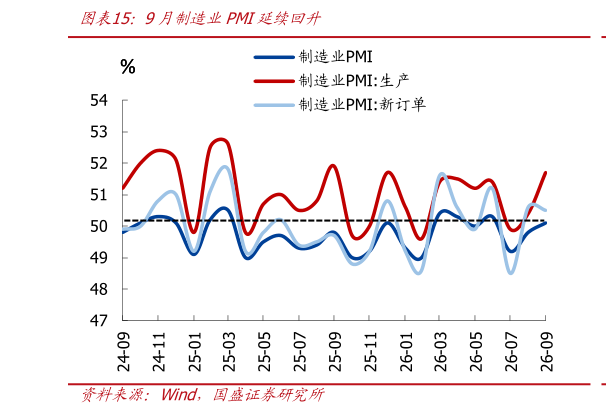
> 数据图表如何解释9月制造业PMI延续回升2026-10-4国内方面,9 月制造业 PMI 延续修复、重回扩张区间,非制造业景气度超季节性回升。9 月制造业 PMI 为 50.1%,环比回升 0.3 个百分点,略弱于季节性(2016-2025 年 9 月制造业 PMI 环比变动中位数 0.5 个百分点),重回扩张区间。9 月非制造业 PMI 为 50.2%,环比回升 1.2 个百分点,强于季节性(2016-2025 年 9 月非制造业 PMI 环比变动中位数0.4 个百分点),重回扩张区间。其中服务业 PMI、建筑业 PMI 分别回升 0.9、3.4 个百分点。9 月综合 PMI 产出指数环比回升 1.2 个百分点至 50.7%,指向经济动能有所修复。 维持我们报告9 月 PMI 重回扩张区间,关注 5 大信号的观点,建议重点关注供需端、贸易端、价格端、库存端、就业端的 5 大信号: 1)供给明显改善、需求边际回落,供强需弱格局延续 2)新出口订单指数小降,但结合高频数据,预计 9 月出口将延续强势 3)价格指数明显上行,预计 9 月 PPI 再度攀高,产成品库存回落 4)中小型企业景气度回升,建筑业、服务业用工改善 5)服务业、建筑业景气度均超季节回升。 综合看,虽然 7-8 月经济加速下行,但考虑到 9 月经济动能有所修复,再叠加 9.29 一揽子政策有助于稳地产、稳投资、稳预期,指向全年 保 4.5%”应可实现。 往后看,政策短期重心仍是抓落实、 用好用足”存量政策,包括加快发债和财政支出节奏、贴息政策尽快落地等,后续也应会有更多增量政策,紧盯 9.28 国常会明确指出的 用好地方政府债务结存限额”(截至 2025 年底结存限额约 1.16 万亿),以及紧盯可能的促消费政策。国盛证券综合其他