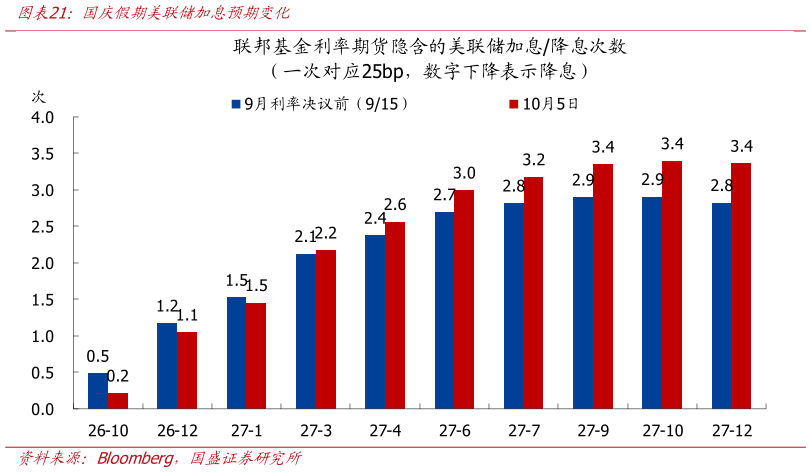
> 数据图表如何了解国庆假期美联储加息预期变化2026-10-4海外方面:全球央行短期均更倾向于先观察,但 12 月进一步加息的预期仍强。 美国方面,弱非农叠加弱 PCE,美联储连续加息的必要性下降。近期美国通胀和就业数据均边际降温,尤其 9 月非农仅新增 2.9 万人、失业率升至 4.2%,使连续加息的必要性下降。截至 105,联邦基金利率期货隐含的美联储 10 月加息概率仅为 21.6%,但年内加息预期仍有 1.052 次,即定价四季度继续加息的概率仍大。 往后看,本轮更可能是一轮温和、间歇式的加息,而非传统意义上的连续大幅紧缩周期,预计年内大概率最多再加一次,10 月大概率不加,若美伊短期能达成新的协议、油价显著回落,12 月大概率也不会加。对资产,科技股调整过后、应是再次布局的机会。 欧元区方面,欧央行仍有进一步加息压力,但欧债风险增加了政策掣肘。欧元区 9 月通胀升至 3.8%,综合 PMI 升至 53.1%,经济和通胀均支持进一步收紧但近期法国财政和政治风险推动法德国债利差明显走阔、金融条件收紧,加息预期有所回落。拉加德也指出,长端利率的显著上行将放缓经济增长,并抑制能源价格向整体通胀的传导。 日本方面,日央行不乏鹰派呼声,但基本面疲软叠加政府施压带来短期阻力。9 月会议主要意见显示,部分委员主张加快政策正常化、较快向中性利率靠拢,但消费和服务通胀表现仍偏弱与此同时,日本政府也要求审慎评估此前加息的累积影响。综合来看,日央行中期加息方向尚未改变,但 10 月连续加息的必要性和迫切性均有所下降。国盛证券综合其他