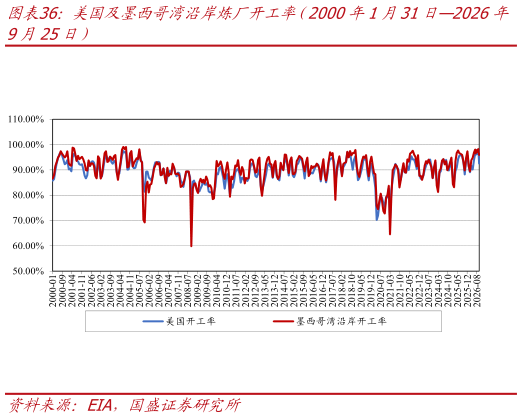
> 数据图表一起讨论下美国及墨西哥湾沿岸炼厂开工率(2000年1月31日2026年
2026-10-4地缘冲突通过炼厂停工和运输受限扰动能源及化工原料供应。根据 EIA,霍尔木兹海峡石油(原油成品油)运输量由 2025 年第四季度的 2,160 万桶日降至 2026 年第二季度的 490 万桶日,同时部分原油经东西向管道和红海港口改道,曼德海峡运输量由 540 万桶日增至 810 万桶日霍尔木兹海峡 LNG 运输量由 105 亿立方英尺日降至 8 亿立方英尺日。替代管道和绕行航线承担了部分货流,但未能等量弥补霍尔木兹海峡运输下降。考虑到中东成品油出口受阻和俄罗斯炼厂遭袭,IEA 将第三季度炼厂加工量预测下调 37万桶日。9 月沙特东西输油管道遭袭后,原油运输扰动进一步传导至欧洲炼厂供货,沙特阿美已通知部分欧洲炼厂 10 月不再分配长协原油。尽管沙特随后增加经霍尔木兹海峡出口量以缓解部分缺口,相关欧洲炼厂仍需寻找替代货源,增加了下游原料采购与供应保障的压力。地缘冲突影响已由风险预期传导至原油生产、炼厂和航运等实际供应环节。高利润未能迅速填补受影响的供应,炼油体系的加工能力成为短期约束。2026 年 7 月全球炼厂原油加工量环比增加 180 万桶日至 8,090 万桶日,但同比减少近 500 万桶日同期大西洋盆地成品油裂解价差和炼油利润升至历史高位。高利润推动现有装置提高负荷,北美地区炼厂已处于高负荷运行状态,根据 EIA,截至 2026 年 9 月 11 日当周,美国炼厂开工率为 96.8%,墨西哥湾沿岸炼厂开工率为 96.9%。但中东、俄罗斯以及亚洲部分地区炼厂装置的停工修复、运输恢复和产品重新进入市场仍需要时间。炼油环节成为原油向成品油和石脑油转化的主要约束。