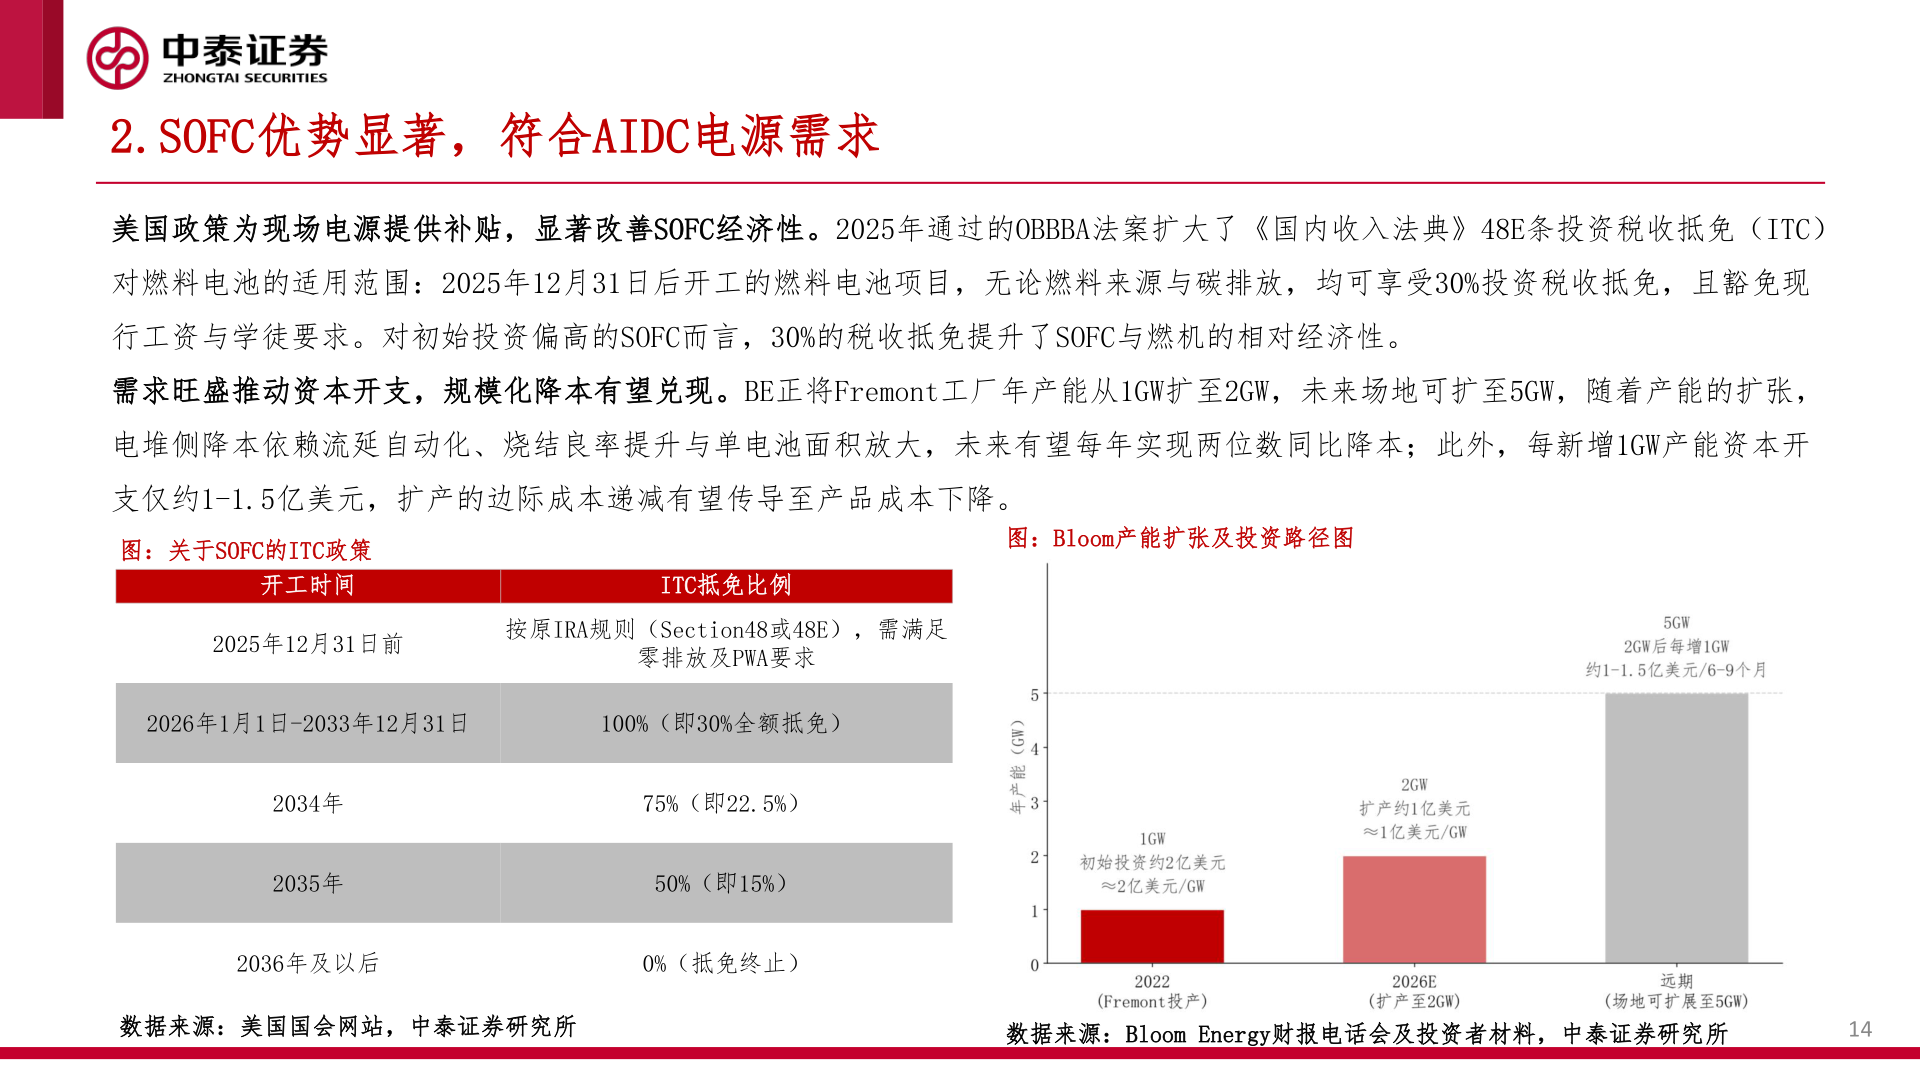
> 数据图表如何了解2.SOFC优势显著,符合AIDC电源需求2026-10-42.SOFC优势显著,符合AIDC电源需求美国政策为现场电源提供补贴,显著改善SOFC经济性。2025年通过的OBBBA法案扩大了《国内收入法典》48E条投资税收抵免(ITC)对燃料电池的适用范围:2025年12月31日后开工的燃料电池项目,无论燃料来源与碳排放,均可享受30%投资税收抵免,且豁免现行工资与学徒要求。对初始投资偏高的SOFC而言,30%的税收抵免提升了SOFC与燃机的相对经济性。需求旺盛推动资本开支,规模化降本有望兑现。BE正将Fremont工厂年产能从1GW扩至2GW,未来场地可扩至5GW,随着产能的扩张,电堆侧降本依赖流延自动化、烧结良率提升与单电池面积放大,未来有望每年实现两位数同比降本;此外,每新增1GW产能资本开支仅约1-1.5亿美元,扩产的边际成本递减有望传导至产品成本下降。图:关于SOFC的ITC政策开工时间ITC抵免比例2025年12月31日前按原IRA规则(Section48或48E),需满足零排放及PWA要求2026年1月1日-2033年12月31日100%(即30%全额抵免)图:Bloom产能扩张及投资路径图2034年2035年75%(即22.5%)50%(即15%)2036年及以后0%(抵免终止)数据来源:美国国会网站,中泰证券研究所数据来源:Bloom Energy财报电话会及投资者材料,中泰证券研究所14中泰证券综合其他