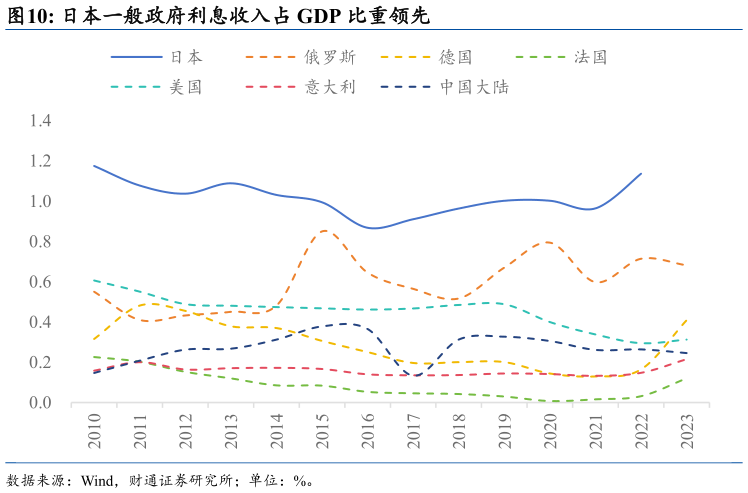
> 数据图表如何解释日本一般政府利息收入占 GDP 比重领先2026-10-4一般政府利息支付净额定义为一般政府利息支出减去一般政府利息收入,即债务付息与政府持有的金融资产利息收入之间的差额。另外 OECD 的一般政府的口径,内含社保基金(具体包括中央、州和地方各级的部委部门、机构、办公室以及部分非营利机构,同时涵盖社会保障基金),该口径与国内常规财政统计口径存在差异。基于该统计口径,日本广义政府呈现净利息收入的特征便不难理解。一方面,日本政府债务存量规模虽高,但存量国债的加权票面利率长期维持低位,将广义政府债务利息支出锁定在较低水平。依据日本财务省数据,截至 2026 年 3 月末,日本普通国债存量加权平均利率为 0.98%。此外,日本央行持有国债所获取的利息收益,部分可能以国库缴纳金形式返还国库,进一步压低政府实际净利息负担。另一方面,日本广义政府持有大量生息金融资产,利息收入规模可观。相关资产主要涵盖外汇储备、政府养老金投资基金(GPIF)、政策性股权和贷款债权等,其产生的利息收益构成广义政府利息收入的核心来源。2022 年,日本一般政府利息收入占 GDP 比重逾 1%,金融资产存量占 GDP 比重超 120%,在主要经济体中处于较高水平。财通证券综合其他