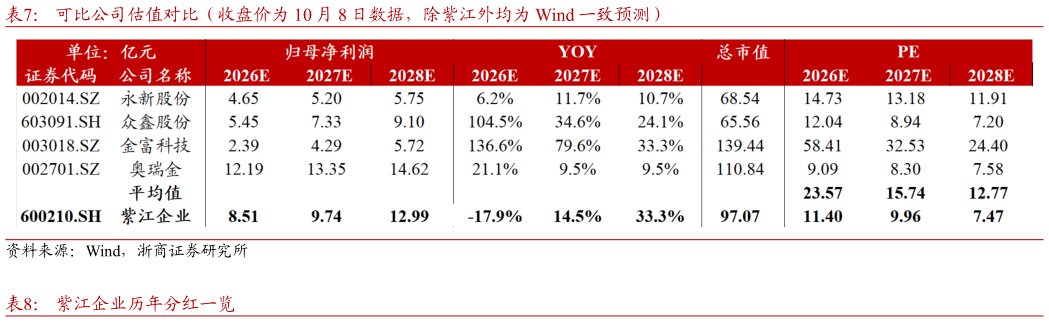
> 数据图表如何了解可比公司估值对比(收盘价为 10 月 8 日数据,除紫江外均为 Wind 一致预测)2026-10-4势,无菌 OEM 业务构成新的增长动力,同时较高的分红比例(分红金额持续提升、股息率维持在 5%上下)提供一定安全边际。综合考虑包装主业增长、非核心业务收缩、房地产结算弹性及当前估值水平,首次覆盖给予“买入”评级。浙商证券综合其他