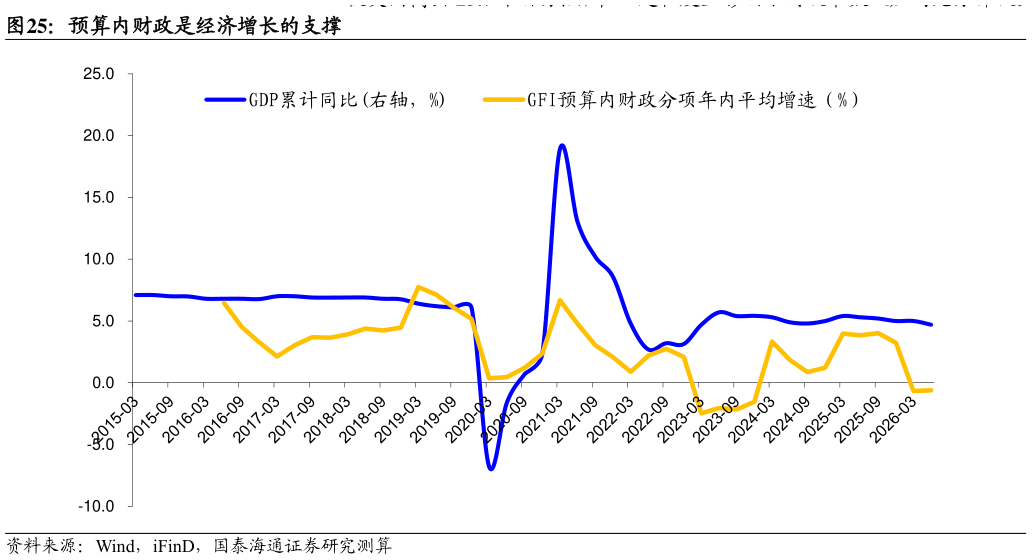
> 数据图表我想了解一下预算内财政是经济增长的支撑
2026-10-5从指标来看,GDP 累计同比与 GFI 预算内财政分项年内平均增速走势趋同,但近年来,预算内财政的乘数效应走低。2025 年 4 个季度,GDP 累计同比GFI 预算内财政分项年内平均增速分别为 1.36、1.38、1.29、1.55,低于前期。主要原因在于财政支出向民生类倾斜,2017-2025 年,民生类支出占比从 34.08%提高到 38.02%,基建类支出占比从 24.79%下滑至 19.53%(见上文),基建支出对经济增长的拉动相对直接,民生类支出更重保障、利长远。除此之外,财政支出高乘数效应的前提是打通“财政支出提高-居民收入增加-投资增加”链条,但当前中国储蓄意愿较高,2025 年为 42.65%,较美国高出 25.7 个百分点,在一定程度上影响了财政乘数效应的充分释放。