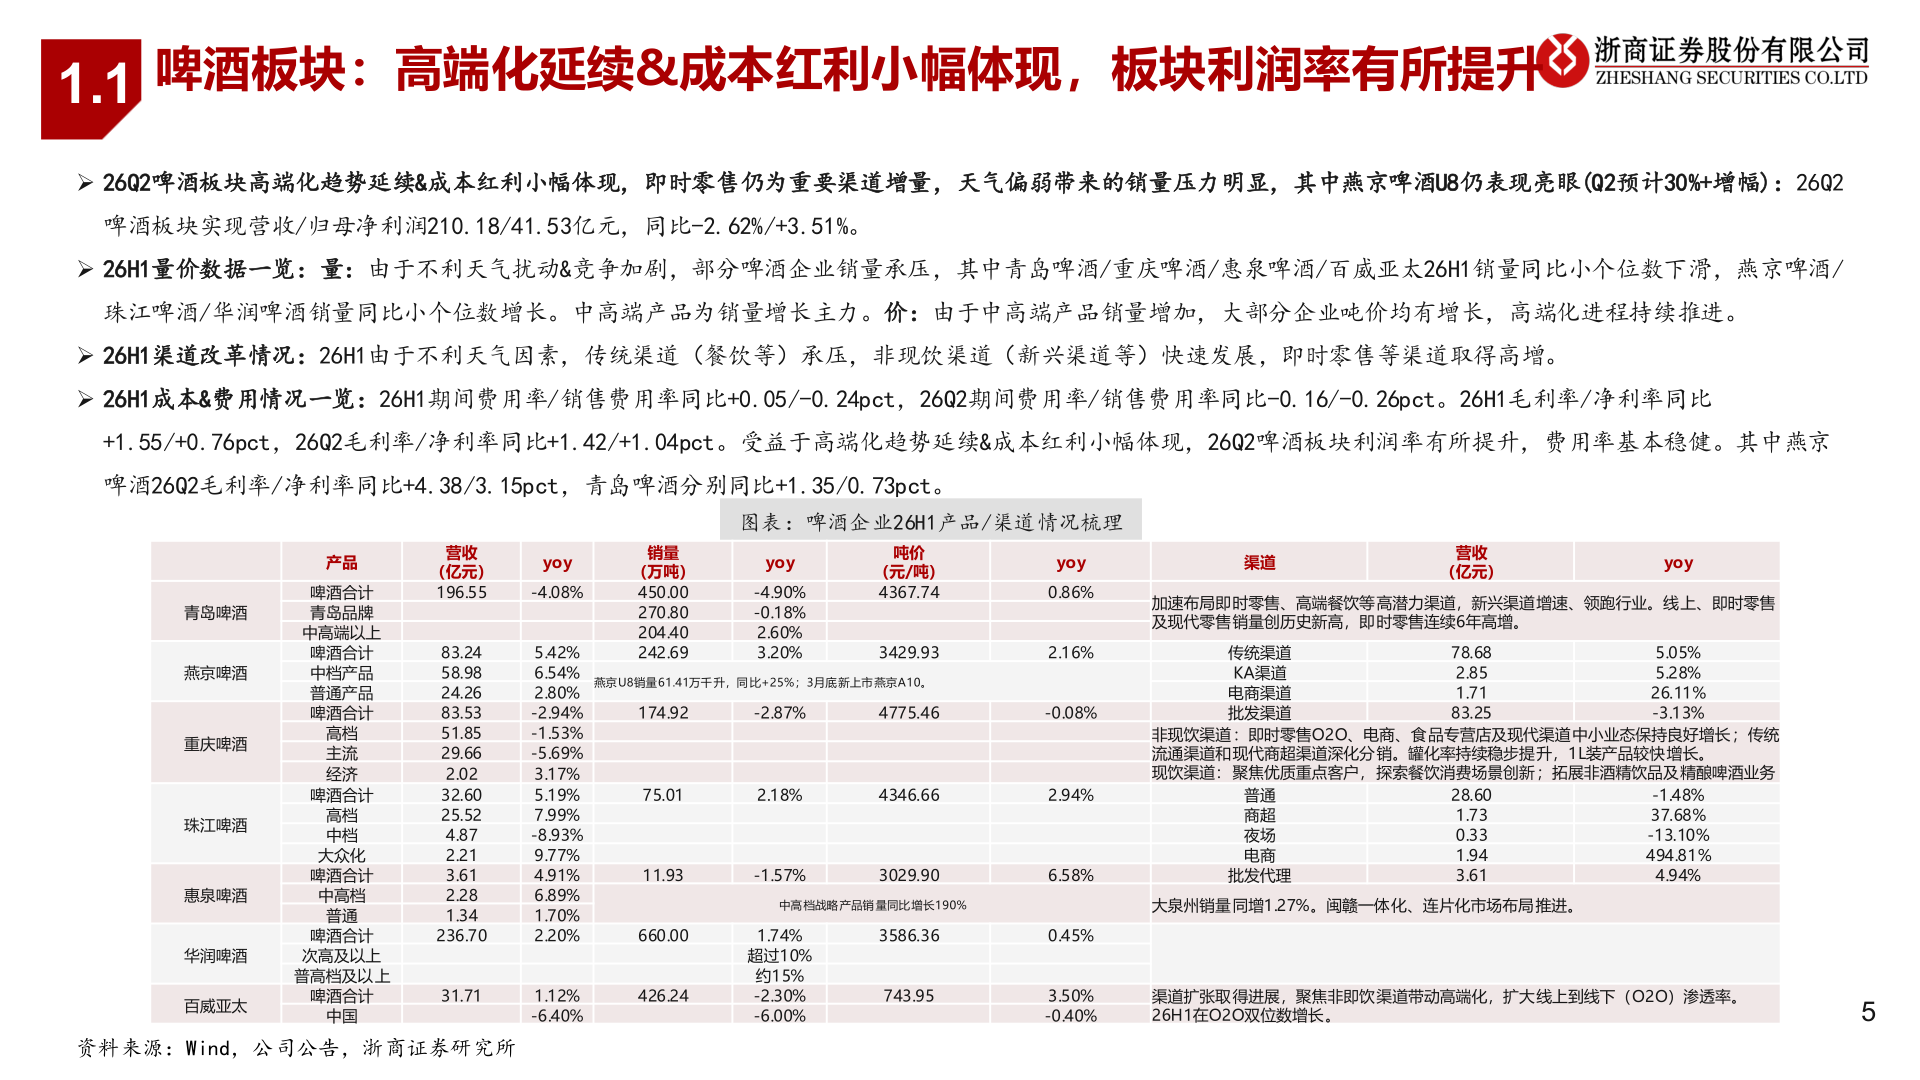
> 数据图表想问下各位网友啤酒板块:高端化延续&成本红利小幅体现,板块利润率有所提升2026-10-5啤酒板块:高端化延续&成本红利小幅体现,板块利润率有所提升1.1➢ 26Q2啤酒板块高端化趋势延续&成本红利小幅体现,即时零售仍为重要渠道增量,天气偏弱带来的销量压力明显,其中燕京啤酒U8仍表现亮眼(Q2预计30%+增幅):26Q2啤酒板块实现营收/归母净利润210.18/41.53亿元,同比-2.62%/+3.51%。➢ 26H1量价数据一览:量:由于不利天气扰动&竞争加剧,部分啤酒企业销量承压,其中青岛啤酒/重庆啤酒/惠泉啤酒/百威亚太26H1销量同比小个位数下滑,燕京啤酒/珠江啤酒/华润啤酒销量同比小个位数增长。中高端产品为销量增长主力。价:由于中高端产品销量增加,大部分企业吨价均有增长,高端化进程持续推进。➢ 26H1渠道改革情况:26H1由于不利天气因素,传统渠道(餐饮等)承压,非现饮渠道(新兴渠道等)快速发展,即时零售等渠道取得高增。➢ 26H1成本&费用情况一览:26H1期间费用率/销售费用率同比+0.05/-0.24pct,26Q2期间费用率/销售费用率同比-0.16/-0.26pct。26H1毛利率/净利率同比+1.55/+0.76pct,26Q2毛利率/净利率同比+1.42/+1.04pct。受益于高端化趋势延续&成本红利小幅体现,26Q2啤酒板块利润率有所提升,费用率基本稳健。其中燕京啤酒26Q2毛利率/净利率同比+4.38/3.15pct,青岛啤酒分别同比+1.35/0.73pct。图表:啤酒企业26H1产品/渠道情况梳理销量(万吨)450.00270.80204.40242.69yoy-4.90%-0.18%2.60%3.20%吨价(元/吨)4367.74yoy0.86%3429.932.16%燕京U8销量61.41万千 升,同 比+25%;3月底 新上市 燕京A10。174.92-2.87%4775.46-0.08%75.012.18%4346.662.94%产品啤酒合计青岛品牌中高端以上啤酒合计中档产品普通产品啤酒合计高档主流经济啤酒合计高档中档大众化啤酒合计中高档普通啤酒合计次高及以上普高档及以上啤酒合计中国营收(亿元)196.5583.2458.9824.2683.5351.8529.662.0232.6025.524.872.213.612.281.34236.7031.71yoy-4.08%5.42%6.54%2.80%-2.94%-1.53%-5.69%3.17%5.19%7.99%-8.93%9.77%4.91%6.89%1.70%2.20%1.12%-6.40%青岛啤酒燕京啤酒重庆啤酒珠江啤酒惠泉啤酒华润啤酒百威亚太资料来源:Wind,公司公告,浙商证券研究所渠道营收(亿元)yoy加速布局即时零售、高端餐饮等高潜力渠道,新兴渠道增速、领跑行业。线上、即时零售及现代零售销量创历史新高,即时零售连续6年高增。传统渠道KA渠道电商渠道批发渠道78.682.851.7183.255.05%5.28%26.11%-3.13%非现饮渠道:即时零售O2O、电商、食品专营店及现代渠道中小业态保持良好增长;传统流通渠道和现代商超渠道深化分销。罐化率持续稳步提升,1L装产品较快增长。现饮渠道:聚焦优质重点客户,探索餐饮消费场景创新;拓展非酒精饮品及精酿啤酒业务普通商超夜场电商28.601.730.331.943.61-1.48%37.68%-13.10%494.81%4.94%11.93-1.57%3029.906.58%批发代理中高 档战略 产品销 量同比 增长190%大泉州销量同增1.27%。闽赣一体化、连片化市场布局推进。660.00426.241.74%超过10%约15%-2.30%-6.00%3586.360.45%743.953.50%-0.40%渠道扩张取得进展,聚焦非即饮渠道带动高端化,扩大线上到线下(O2O)渗透率。26H1在O2O双位数增长。5浙商证券综合其他