> 数据图表

如何解释1.3

2026-10-5
如何解释1.3
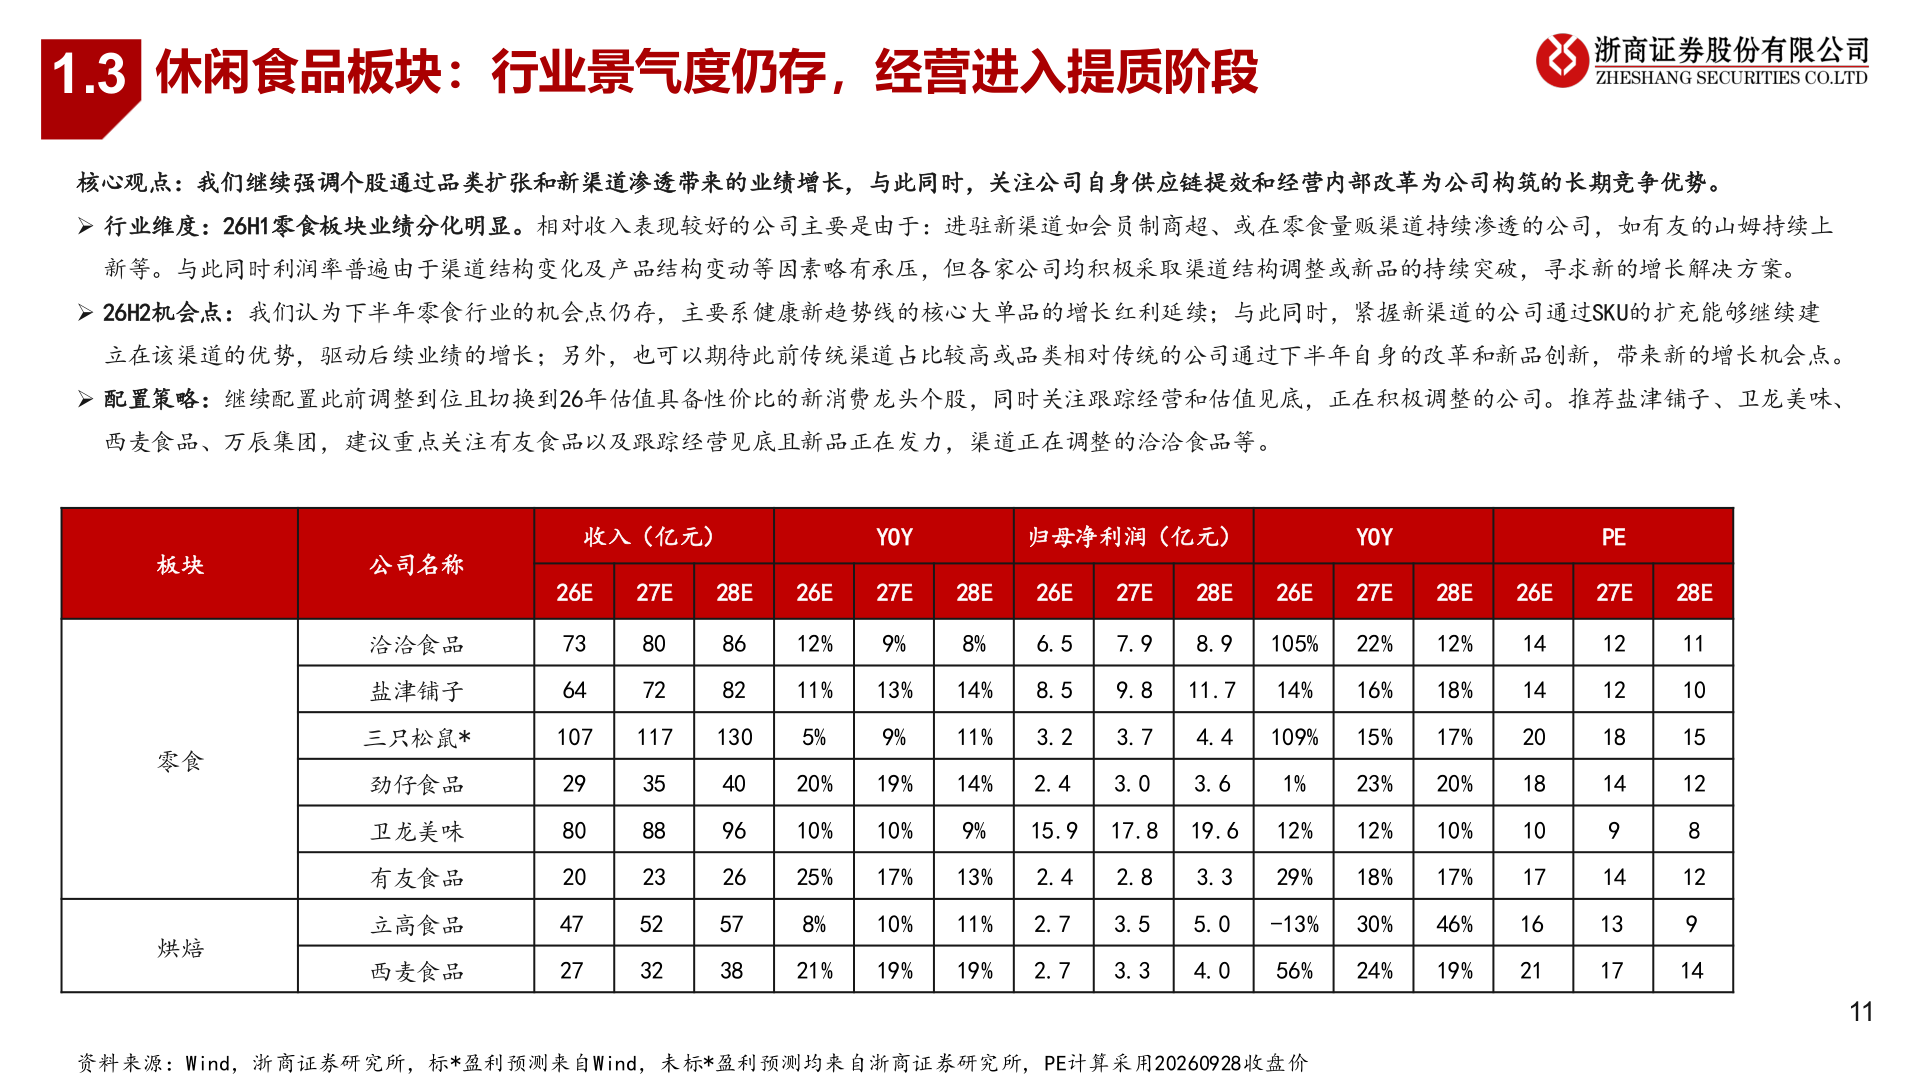
1.3休闲食品板块:行业景气度仍存,经营进入提质阶段核心观点:我们继续强调个股通过品类扩张和新渠道渗透带来的业绩增长,与此同时,关注公司自身供应链提效和经营内部改革为公司构筑的长期竞争优势。➢ 行业维度:26H1零食板块业绩分化明显。相对收入表现较好的公司主要是由于:进驻新渠道如会员制商超、或在零食量贩渠道持续渗透的公司,如有友的山姆持续上新等。与此同时利润率普遍由于渠道结构变化及产品结构变动等因素略有承压,但各家公司均积极采取渠道结构调整或新品的持续突破,寻求新的增长解决方案。➢ 26H2机会点:我们认为下半年零食行业的机会点仍存,主要系健康新趋势线的核心大单品的增长红利延续;与此同时,紧握新渠道的公司通过SKU的扩充能够继续建立在该渠道的优势,驱动后续业绩的增长;另外,也可以期待此前传统渠道占比较高或品类相对传统的公司通过下半年自身的改革和新品创新,带来新的增长机会点。➢ 配置策略:继续配置此前调整到位且切换到26年估值具备性价比的新消费龙头个股,同时关注跟踪经营和估值见底,正在积极调整的公司。推荐盐津铺子、卫龙美味、西麦食品、万辰集团,建议重点关注有友食品以及跟踪经营见底且新品正在发力,渠道正在调整的洽洽食品等。板块公司名称收入(亿元)YOY归母净利润(亿元)洽洽食品盐津铺子26E27E28E736480728682三只松鼠*107117130劲仔食品卫龙美味有友食品立高食品西麦食品29802047273588235232409626573826E12%11%5%20%10%25%8%21%零食烘焙27E28E8%14%11%14%9%13%9%19%10%17%10%19%26E6.58.53.227E7.99.83.728E26E8.9105%11.714%4.4109%2.43.03.69%15.917.819.613%11%19%2.42.83.32.72.73.53.35.04.01%12%29%-13%56%YOY27E22%16%15%23%12%18%30%24%PE26E27E28E14142018101716211212181491413171110151281291428E12%18%17%20%10%17%46%19%11资料来源:Wind,浙商证券研究所,标*盈利预测来自Wind,未标*盈利预测均来自浙商证券研究所, PE计算采用20260928收盘价