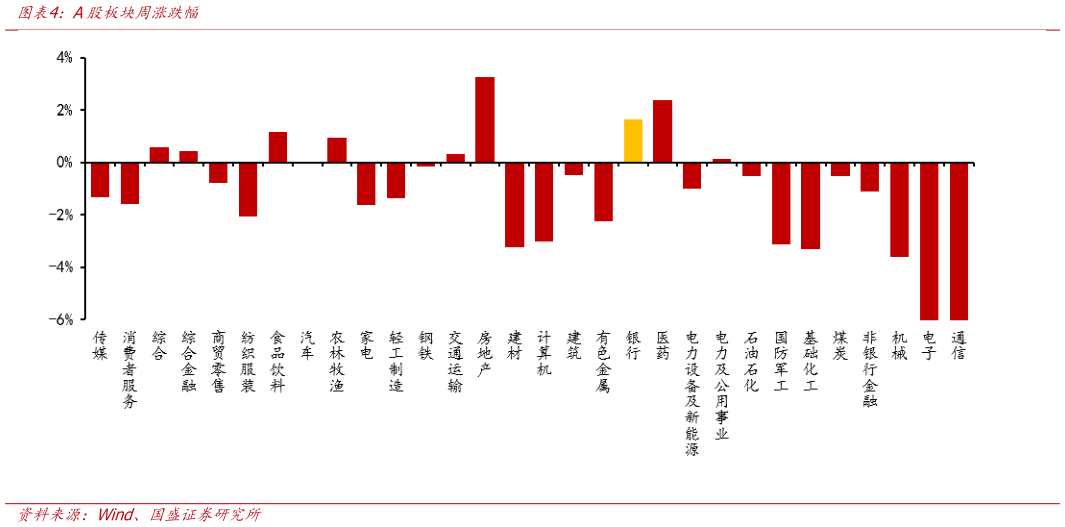
> 数据图表想问下各位网友A股板块周涨跌幅2026-10-5对公端 PSL 降息扩围,再贷款有序扩容。本次货币政策调整主要通过 PSL和再贷款工具支持对公及普惠信贷。人民银行将一年期 PSL 利率由 1.75%下调至 1.5%,并将水网、新型电网、算力网、新一代通信网、城市地下管网和物流网等“六张网”纳入支持范围。央行最新披露 8 月末 PSL 余额6318 亿元,若暂不考虑余额变化,利率下调 25 个基点对应政策性银行年化资金成本节约 16 亿元,能有效改善政策性银行和“六张网”项目的资金成本。与此同时,科技创新和技术改造再贷款额度增加 2000 亿元,支农支小再贷款增加 5000 亿元,增强了银行对科技、小微、涉农及民营企业的信贷支持能力。 贴息稳价提量。购房贷款贴息对商业银行量价质均有利好:1)呵护息差。本轮政策未沿用存量房贷利率或 LPR 下调模式,而是财政给予贴息补贴,银行按揭贷款定价维持不变,缓解息差下行压力。2)托底按揭贷款增长。26H1 个人住房贷款余额 36.3 万亿元,同比下降 3.8%,上半年减少 7163亿元。贴息政策有望提振新增按揭投放,缓解零售贷款增长压力。3)资产质量边际改善。近年来零售端风险持续上行,贴息有助于降低居民月供负担、降低逾期风险,对银行房地产领域资产质量形成正向支撑。 投资建议:财政贴息政策通过降低符合条件居民的实际购房融资成本,支持刚需和改善型住房需求,有助于稳定新增按揭规模并改善零售资产质量PSL 降息及再贷款扩容则有助于降低政策性项目和重点领域融资成本,推动信贷资源向科技创新、小微、民营及涉农领域倾斜。当前银行板块投资重点聚焦核心营收恢复性增长带来的估值修复主线,银行板块具备盈利修复的强确定性与高股息属性,进一步凸显了其攻守兼备的配置性价比。重点推荐两条主线:一是基本面确定性强、业绩增速弹性突出的优质区域城商行。优先选择景气度领先的经济强省,在区域经济红利加持下,具备更强的资产扩表动能与信贷投放优势。二是红利属性强的国股行。国有大行信贷投放稳健,在对公贷款利率企稳下净息差韧性强,2026 年半年报营收修复明显,分红率进一步提升,在低利率环境下,其股息属性的配置价值进一步凸显,是长线资金底仓配置的核心选择。关注估值较低,实现正增的股份行,随着地产逐步企稳,后续经济持续修复,预计优质股份行有较大估值修复空间。 风险提示: 1)经济增长恢复不及预期 2)房地产业修复不及预期 3)政策力度超预期变化 4)可能的测算误差风险。国盛证券综合其他