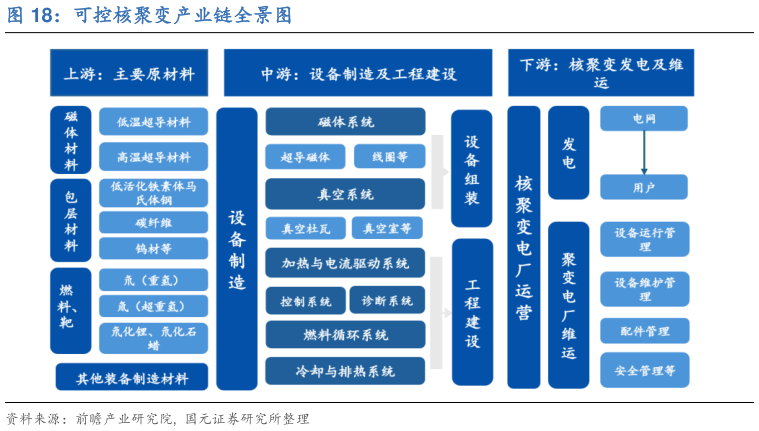
> 数据图表怎样理解可控核聚变产业链全景图2026-10-5可控核聚变产业链各环节紧密协同,蕴含丰富的投资机会。产业链上游涵盖材料与核心零部件,包括 NbTiNbSn 超导线材、高温超导带材等超导材料,以及低活化钢、钨铜复合材料等特种金属,同时涵盖以回旋管(ECRH)和中性束注入(NBI)为代表的加热与诊断系统,是聚变装置安全稳定运行的物质基础中游以聚变装置研发与系统集成为核心,包括真空室、超导磁体等主机系统,以及磁体电源、低温系统等关键分系统下游则是运营与配套服务,涵盖未来的商业发电、电网接入,以及当前已落地的电力设备配套、工程服务等环节。各环节相互关联、协同发展,在大科学工程(ITER、CRAFT、BEST)带动下,国产化替代需求加速释放,蕴含着丰富的投资机会。从投资视角看,聚变产业链的价值分布呈现“上游材料与部件壁垒最高、中游集成确定性最强、下游配套弹性最大”的梯次特征。上游超导材料、特种金属、加热诊断系统技术门槛高、可替代性低,是装置安全稳定运行的物质基础,也最先受益于装置建设中游真空室、磁体等主机系统集成难度大、单值高,头部企业凭借先发卡位享有较强订单确定性下游电力设备与工程服务当前贡献有限,但将随商业发电临近逐步打开空间。在 ITER、CRAFT、BEST 等大科学工程的持续带动下,国产化替代需求加速释放,产业链各环节的投资机会正沿“由上游向下游、由实验装置向商业电站”的方向次第展开。国元证券综合其他