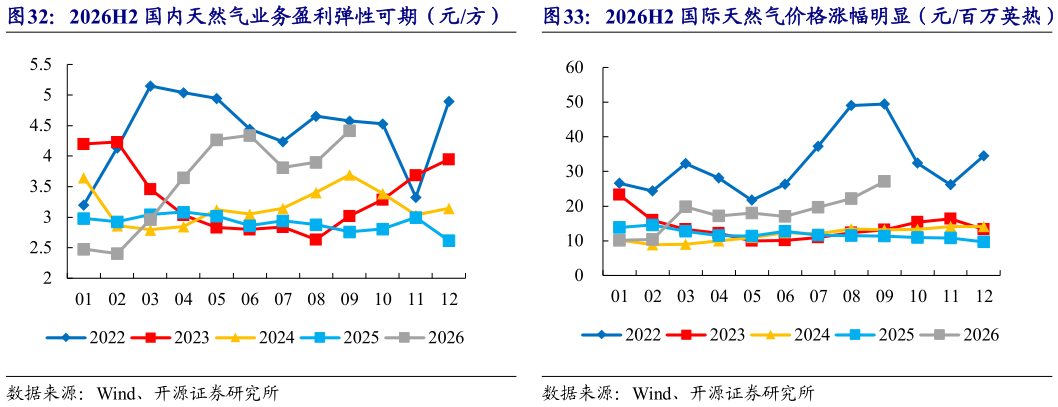
> 数据图表如何才能2026H2 国内天然气业务盈利弹性可期(元方) 2026H2 国际天然气价格涨幅明显(元百万英热)2026H2 国际天然气价格涨幅明显(元百万英热)2026-10-0自产气负荷恢复叠加贸易气价差扩大,2026H2 天然气业务盈利弹性可期。2025年,公司外购气单方成本单方毛利 2.750.60 元,yoy-7.86%62.91%毛利率 17.90%,yoy6.90pct。公司自产天然气单方成本单方毛利 1.590.96 元,yoy3.82%4.37%毛利率 37.60%,yoy0.10pct。自产气主要通过自有加气站、民用管网及市场化渠道销售。约 50%在新疆销售,定价随行就市,参考周边市场及中石油管道气竞拍价格。贸易气中长协气源主要在境外转售。进口现货则依托启东 LNG 接收站,通过槽车配送及气化入网向工业、车用及民用客户销售。自产气方面,煤化工装置检修结束后,8 月起生产负荷逐步恢复,气化炉更新有助于稳定产出,下半年产销恢复有望带动利润改善。贸易气方面,公司 2026Q1 部分船货提前锁价、2026Q2 气源交付受阻,长协盈利未充分释放。2026H2 计划交付 5 艘船货,若交付顺利且销售价差维持较高水平,有望进一步增厚天然气业务利润。开源证券能源矿产