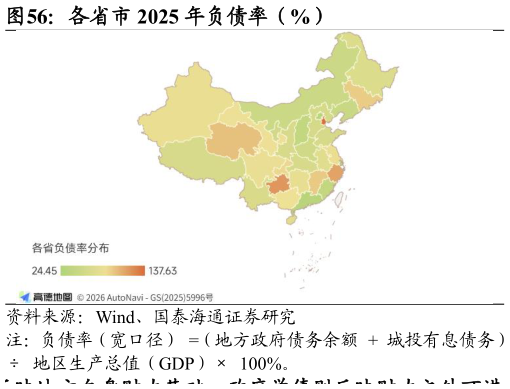
> 数据图表如何才能各省市 2025 年负债率(%)
2026-10-6在税收占比上,京沪浙苏粤等东部省市普遍较高(广东 73.3%、江苏77.4%),东北及部分中西部省份偏低(吉林 52.7%、黑龙江 56.0%)。土地收入依赖方面,苏鄂川渝浙闽等省市较高(江苏 33.4%、湖北 32.7%),青黑藏晋蒙等较低(青海 5.3%、黑龙江 6.3%),反映土地市场活跃度与财力结构的差异。总体而言,税收占比高不等于财政安全,土地依赖低也不必然健康,应结合转移支付、债务率和产业结构综合评估。税收占比与土地依赖度组合可刻画地方财政的“收入质量土地依赖”结构,较高的税收占比通常意味着财政收入与实体经济活动联系更紧密,而较高的土地依赖度则意味着财力更易受房地产和土地市场波动影响。“高税收、低土地依赖”通常具有更好的收入结构基础“低税收、高土地依赖”对土地市场波动更为敏感“低税收、低土地依赖”则需进一步识别其是否存在产业税源不足、转移支付依赖较高等问题。需要注意的是,这二者均不能单独用于判断财政稳健性,应进一步结合转移支付依赖度、产业税源基础、债务负担及财政支出压力综合判断地方财政的质量与可持续性。