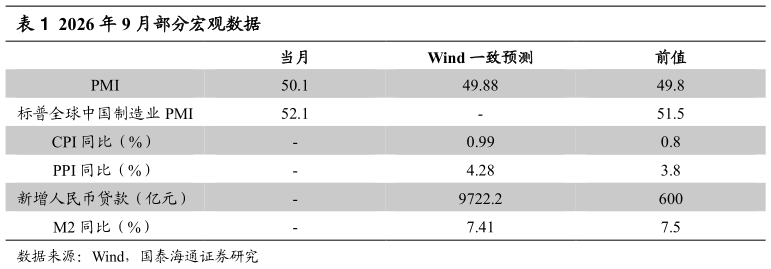
> 数据图表如何解释2026 年 9 月部分宏观数据2026-10-0上周(20261008-20261009,后文同),上证 50 指数下跌 0.56%,沪深300 指数下跌 0.93%,中证 500 指数下跌 2.48%,创业板指下跌 2.93%。当前全市场 PE(TTM)为 20.8 倍,处于 2005 年以来的 65.1%分位点。日历效应上,2005 年以来,10 月上半月多数宽基指数表现较好。从外部环境来看,中欧贸易投资磋商形成成果共识,有助于改善市场对外部经贸环境的预期。从技术面来看,Wind 全 A 依旧维持在 SAR 翻转指标下方,短期走势仍然偏弱但高频资金流信号显示,中证 500 和中证 2000 仍维持正向,表明相关方向卖盘出清的积极信号尚未因近期下跌而改变,结构性修复基础仍在。与此同时,沪深 300 信号为中性、中证 1000 为负向,市场不同方向的企稳条件仍存在差异。结合 10 月上半月较为积极的日历效应,我们认为,近期调整尚未改变对结构性机会的判断,下周 A 股仍有望在震荡中出现局部修复,中证 500 和中证 2000 方向的表现值得关注。从量化指标上看,基于沪深 300 指数的流动性冲击指标周五为-0.59,持平于前一周(-0.59),意味着当前市场的流动性高于过去一年平均水平-0.59 倍标准差。上证 50ETF 期权成交量的 PUT-CALL 比率震荡上升,周五为 0.76,高于前一周(0.69),投资者对上证 50ETF 短期走势乐观程度下降。上证综指和 Wind 全 A 五日平均换手率分别为 0.93%和 1.36%,处于 2005年以来的 60.59%和 63.26%分位点,交易活跃度有所上升。国泰海通金融地产