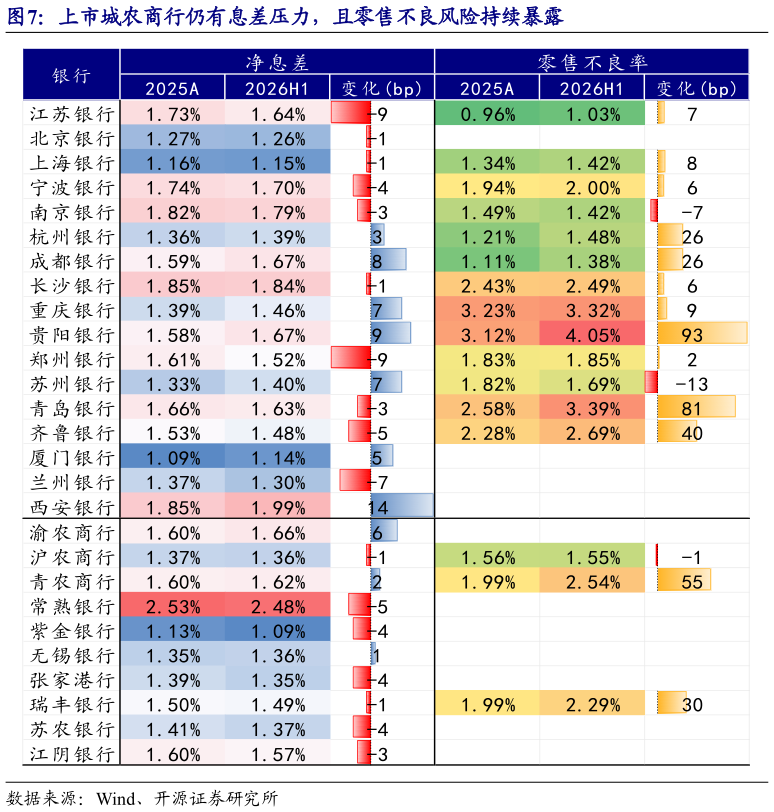
> 数据图表如何解释上市城农商行仍有息差压力,且零售不良风险持续暴露2026-10-6支农支小再贷款额度扩容,但实际效力取决于银行在收益和风险的权衡。从机制设计看,再贷款采取先贷后借模式,属于典型的被动型货币政策工具,政策效果不取决于央行给多少,而取决于银行用不用。从适用主体看,该工具仅面向地方法人银行,而当前普惠贷款考核已边际松绑,银行不再面临刚性投放压力。同时,小微客群天然的高风险特征决定了其贷款的高定价,这迫使区域银行在保息差、保规模和防风险目标之间做决策判断。因此,银行自身的风险定价能力与客群经营意愿、而非额度本身,或决定政策落地效果。开源证券公共服务