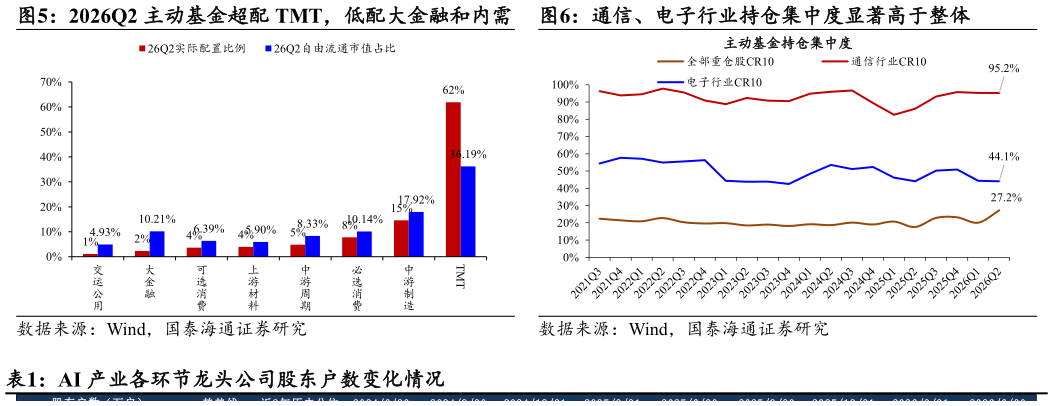
> 数据图表如何解释2026Q2 主动基金超配 TMT,低配大金融和内需通信、电子行业持仓集中度显著高于整体
2026-10-0策略周报 预期和新资金时期,上半年部分极致拥挤与股东户数大幅增加的股票会遇到流动性阻滞和微观结构问题。微观结构问题出现后,股票会阶段性的不表达逻辑而受交易因素更大的情形,同时也会出现阶段性的对利好不敏感对利空反映更激烈的情形,三季报的市场反映仍是我们观察该问题是否改善的窗口期。但首先要厘清的是本轮股市与 20152022 年的不同,并不存在整体性微观结构问题,主要集中在局部少数科技板块重仓个股,整体市场与绝大多数股票交易结构健康。因此,局部问题局部压力,对整体大盘与宽基的影响是有限的,不必太担心上证指数会击穿底部区间。此外,并不是产业创新逻辑变化不表达了,而是在现有格局下会更多的表达在“微观结构健康”“预期能够上修”的科技板块与个股上。其次,微观结构问题不会持续存在,在经历一段时间充分换手或者出现有力的新叙事与新预期,相关受影响的个股能够再度走强。目前市场仍需要自我消化相关问题,预计年底年初会是一个有利节点。