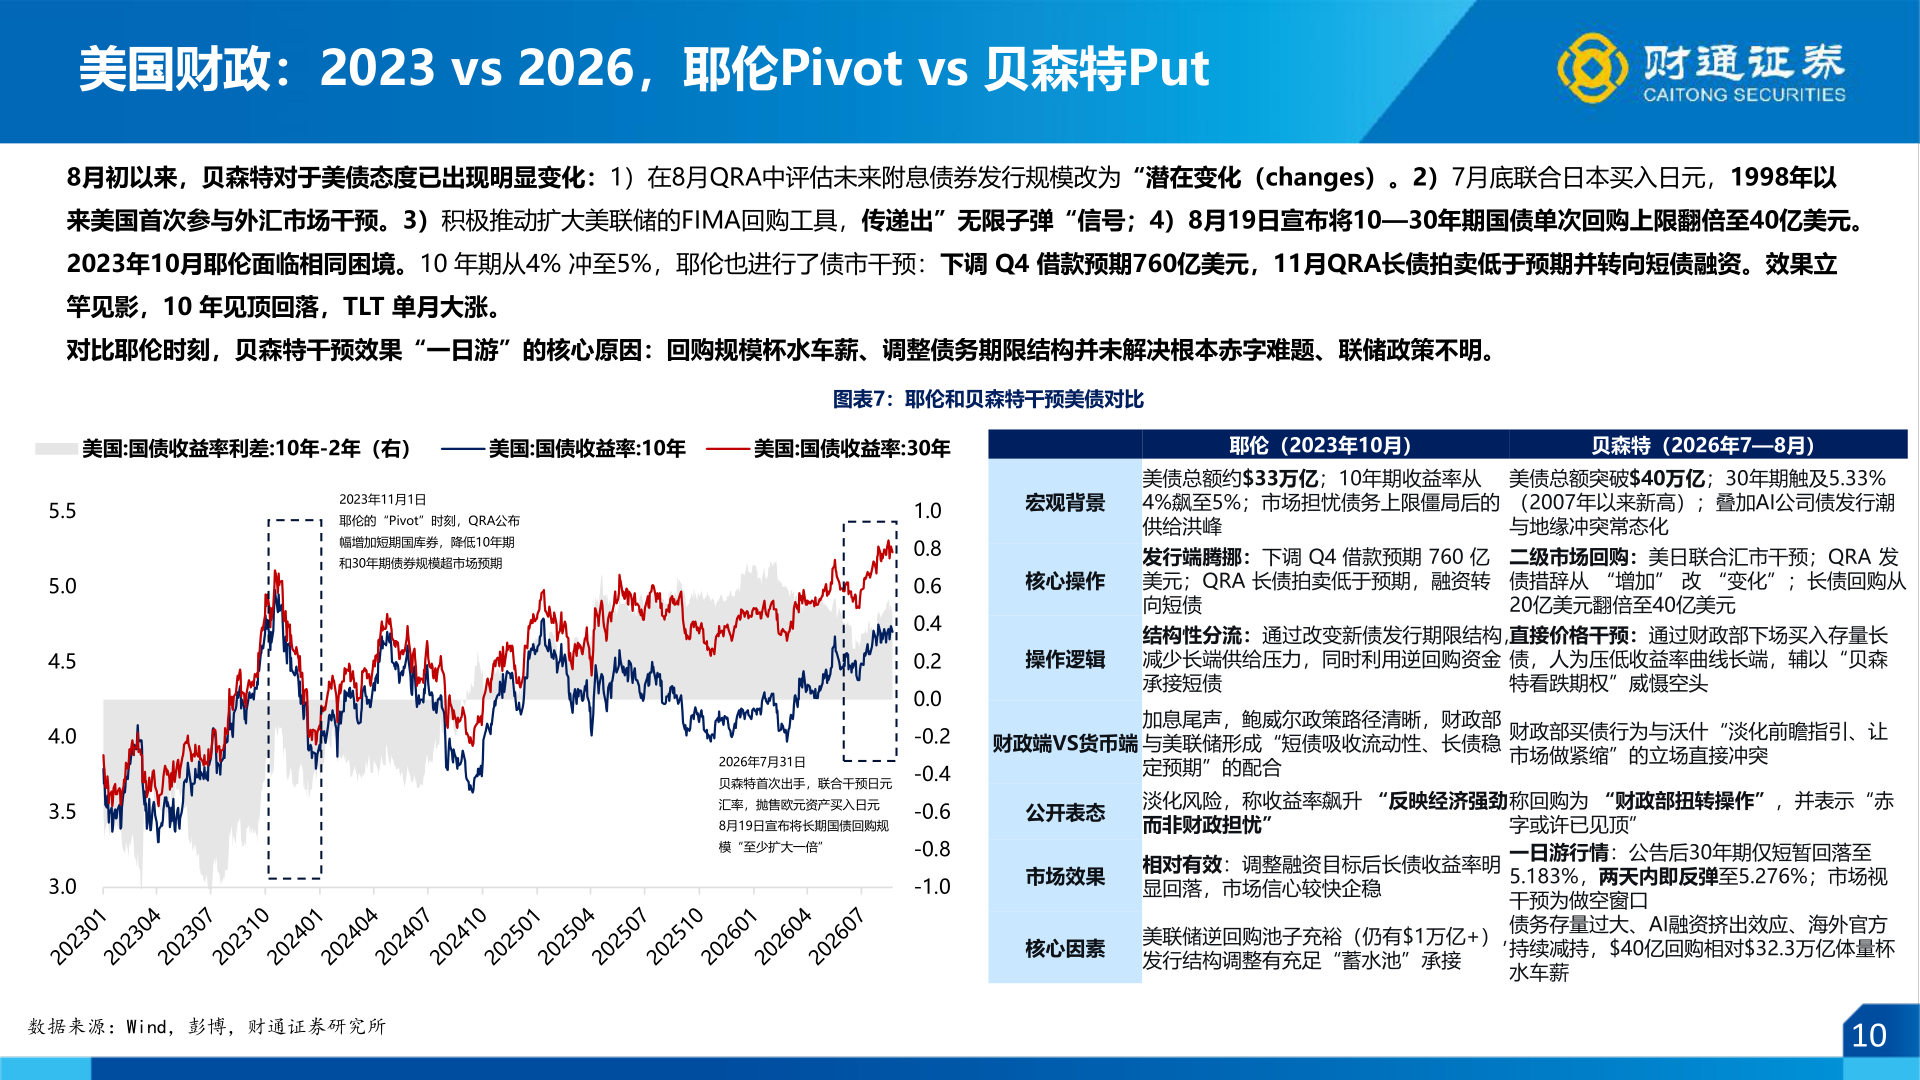
> 数据图表谁知道美国财政:2023 vs 2026,耶伦Pivot vs 贝森特Put2026-10-1美国财政:2023 vs 2026,耶伦Pivot vs 贝森特Put8月初以来,贝森特对于美债态度已出现明显变化:1)在8月QRA中评估未来附息债券发行规模改为“潜在变化(changes)。2)7月底联合日本买入日元,1998年以来美国首次参与外汇市场干预。3)积极推动扩大美联储的FIMA回购工具,传递出”无限子弹“信号;4)8月19日宣布将10—30年期国债单次回购上限翻倍至40亿美元。2023年10月耶伦面临相同困境。10 年期从4% 冲至5%,耶伦也进行了债市干预:下调 Q4 借款预期760亿美元,11月QRA长债拍卖低于预期并转向短债融资。效果立竿见影,10 年见顶回落,TLT 单月大涨。对比耶伦时刻,贝森特干预效果“一日游”的核心原因:回购规模杯水车薪、调整债务期限结构并未解决根本赤字难题、联储政策不明。图表7:耶伦和贝森特干预美债对比耶伦(2023年10月)贝森特(2026年7—8月)宏观背景核心操作操作逻辑美债总额约$33万亿;10年期收益率从4%飙至5%;市场担忧债务上限僵局后的供给洪峰发行端腾挪:下调 Q4 借款预期 760 亿美元;QRA 长债拍卖低于预期,融资转向短债结构性分流:通过改变新债发行期限结构,减少长端供给压力,同时利用逆回购资金承接短债美债总额突破$40万亿;30年期触及5.33%(2007年以来新高);叠加AI公司债发行潮与地缘冲突常态化二级市场回购:美日联合汇市干预;QRA 发债措辞从 “增加” 改 “变化”;长债回购从20亿美元翻倍至40亿美元直接价格干预:通过财政部下场买入存量长债,人为压低收益率曲线长端,辅以“贝森特看跌期权”威慑空头财政端VS货币端加息尾声,鲍威尔政策路径清晰,财政部与美联储形成“短债吸收流动性、长债稳定预期”的配合财政部买债行为与沃什“淡化前瞻指引、让市场做紧缩”的立场直接冲突公开表态市场效果核心因素淡化风险,称收益率飙升 “反映经济强劲,而非财政担忧”相对有效:调整融资目标后长债收益率明显回落,市场信心较快企稳称回购为 “财政部扭转操作”,并表示“赤字或许已见顶”一日游行情:公告后30年期仅短暂回落至5.183%,两天内即反弹至5.276%;市场视干预为做空窗口债务存量过大、AI融资挤出效应、海外官方持续减持,$40亿回购相对$32.3万亿体量杯水车薪美联储逆回购池子充裕(仍有$1万亿+),发行结构调整有充足“蓄水池”承接数据来源:Wind,彭博,财通证券研究所10财通证券综合其他