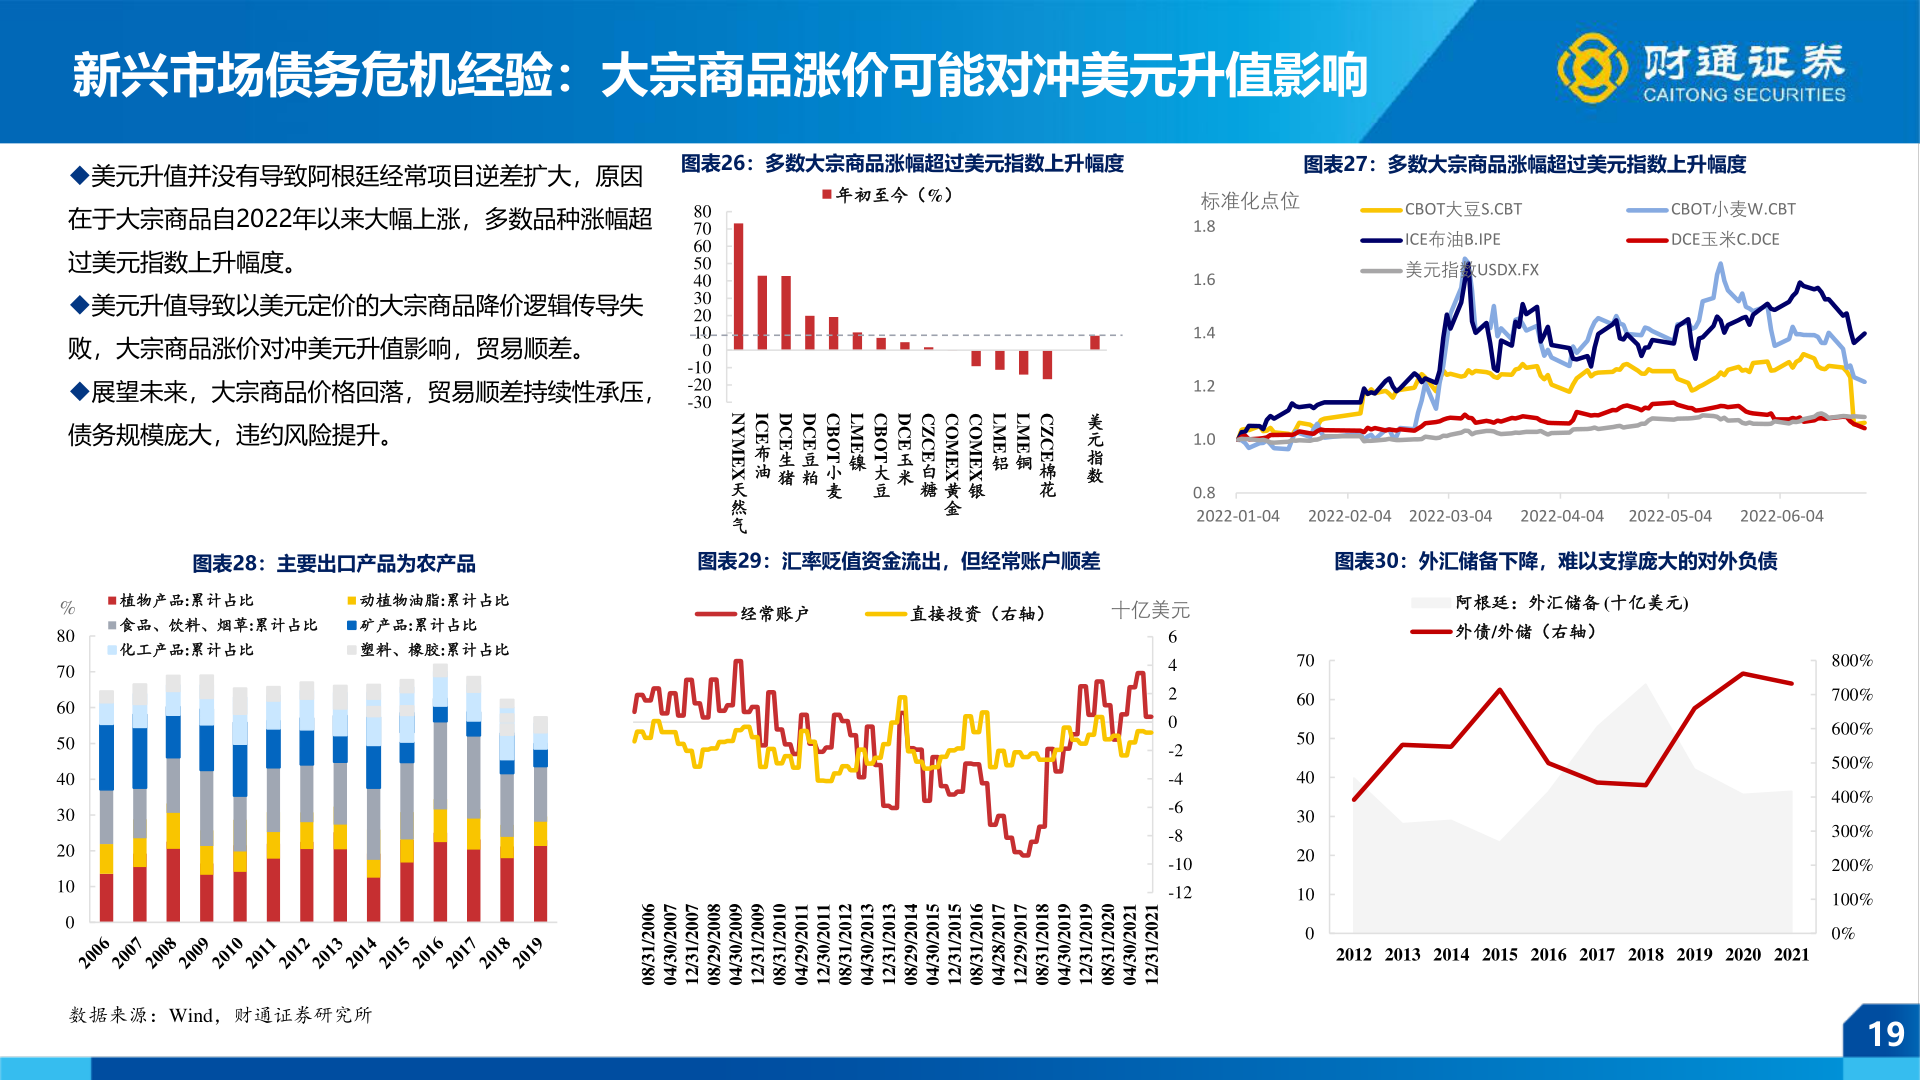
> 数据图表如何了解新兴市场债务危机经验:大宗商品涨价可能对冲美元升值影响2026-10-1新兴市场债务危机经验:大宗商品涨价可能对冲美元升值影响图表26:多数大宗商品涨幅超过美元指数上升幅度图表27:多数大宗商品涨幅超过美元指数上升幅度年初至今(%)标准化点位1.8CBOT大豆S.CBTICE布油B.IPE美元指数USDX.FXCBOT小麦W.CBTDCE玉米C.DCE◆美元升值并没有导致阿根廷经常项目逆差扩大,原因在于大宗商品自2022年以来大幅上涨,多数品种涨幅超过美元指数上升幅度。◆美元升值导致以美元定价的大宗商品降价逻辑传导失败,大宗商品涨价对冲美元升值影响,贸易顺差。◆展望未来,大宗商品价格回落,贸易顺差持续性承压,债务规模庞大,违约风险提升。80706050403020100-10-20-301.61.41.21.0ICE布油DCE生猪DCE豆粕CBOT小麦LME镍CBOT大豆DCE玉米CZCE白糖LME铝LME铜CZCE棉花COMEX银COMEX黄金美元指数NYMEX天然气0.82022-01-042022-02-04 2022-03-042022-04-042022-05-042022-06-04图表28:主要出口产品为农产品图表29:汇率贬值资金流出,但经常账户顺差图表30:外汇储备下降,难以支撑庞大的对外负债植物产品:累计占比食品、饮料、烟草:累计占比化工产品:累计占比动植物油脂:累计占比矿产品:累计占比塑料、橡胶:累计占比%80706050403020100数据来源:Wind,财通证券研究所经常账户直接投资(右轴)十亿美元6420-2-4-6-8-10-127060504030201006002/13/807002/03/407002/13/218002/92/809002/03/409002/13/210102/13/801102/92/401102/03/212102/13/803102/03/403102/13/214102/92/805102/03/405102/13/216102/13/807102/82/407102/92/218102/13/809102/03/409102/13/210202/13/801202/03/401202/13/21阿根廷:外汇储备 (十亿美元)外债/外储(右轴)2012 2013 2014 2015 2016 2017 2018 2019 2020 2021800%700%600%500%400%300%200%100%0%19财通证券综合其他