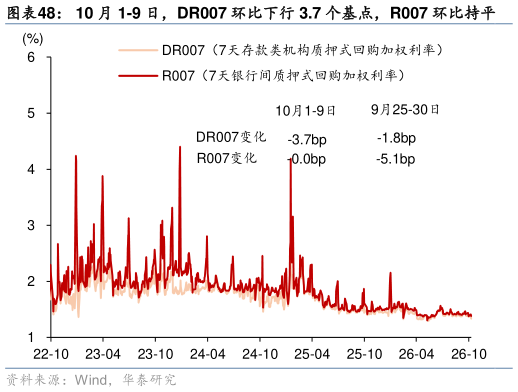
> 数据图表一起讨论下10 月 1-9 日,DR007 环比下行 3.7 个基点,R007 环比持平2026-10-1流动性指标:银行间流动性宽松,国债收益率曲线趋陡,或反映稳增长政策预期。截至 10月 9 日,DR007 环比下行 3.7 个基点,R007 环比持平1 年期国债收益率下行 0.12bp,10 年期国债收益率上行 0.32bp,国债收益率曲线趋陡。10 月 1-9 日,央行质押式回购加权利率较前一周持平10 月 5-11 日,同业存单净发行量环比回升,发行利率持平上周。10月 3-9 日,隔夜1 周1 月 HIBOR 均环比下降。 融资及汇率:利率债发行同比多增,财政融资保持一定强度。人民币兑美元汇率回升、兑一篮子货币汇率升值。指数表现方面,10 月 1-9 日,沪深 300 指数环比回落 2.75%,PE(TTM)估值水平则较前一周上行。汇率方面,截至 10 月 9 日,在岸离岸人民币兑美元汇率环比上行 0.13%0.19%,人民币兑一篮子货币汇率环比上行 0.59%。10 月 5-11 日,利率债总发行 5,419 亿元,其中国债地方债发行同比多增 2425.2365.9 亿元,政策性银行债发行同比少增 235.0 亿元,利率债发行总额同比多增 2,556.1 亿元,显示财政扩张力度边际回升。华泰证券公共服务