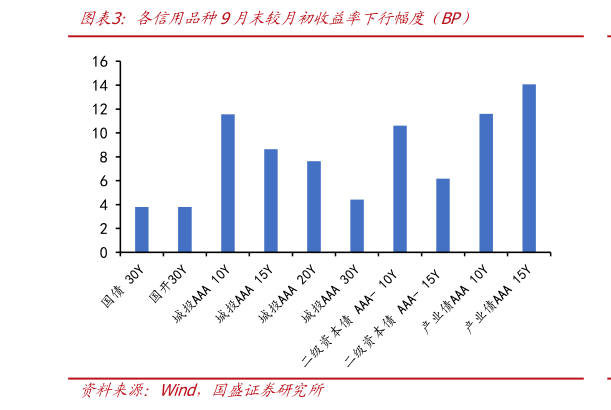
> 数据图表想问下各位网友各信用品种9月末较月初收益率下行幅度(BP)2026-10-09 月超长信用债收益率全线下行,曲线平坦化特征明显。国债 30Y 与国开 30Y 月内仅下行约 4BP,利率端超长品种整体窄幅震荡而城投 AAA10Y、产业债 AAA10Y、二永 AAA-10Y 等中短端品种普遍下行 11-12bp,产业债 AAA15Y 下行约 14BP,为各品种中最大。在利率端 30Y 仅下行 4BP 的背景下,中短端信用品种普遍下行 11-12BP,从幅度上看,本轮行情更像是信用利差主动压缩。 从节奏看,9 月 1 日至 15 日各品种基本横盘,下行发生在 9 月 17 日至 24 日左右,与超长期特别国债发行、央行 MLF 超额续作的时间窗口基本重合,配置盘集中入场推动中短端信用收益率快速下行。月末最后交易日国开 30Y 小幅反弹,但信用品种未跟随,可见当前利差压缩驱动力较为坚定。当中短端信用利差已被压至历史极低水平时,超长端是否还有补涨空间国盛证券金融地产