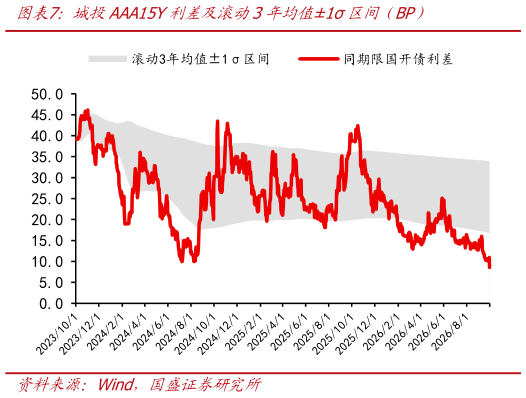
> 数据图表一起讨论下城投AAA15Y利差及滚动3年均值1区间(BP)2026-10-0从近 3 年收益率分位看,期限越长品种的估值位置明显越高。城投 AAA10Y、城投 AAA15Y、二级资本债 AAA-10Y、产业债 AAA10Y 与同期限国开债利差的走势呈现高度同步性。截至 2026 年 9 月 30 日,四类品种利差分别约为 22BP、9BP、20BP、19BP,均处于滚动3 年均值-1 以下,整体向 2024 年 7-8 月的前低水平靠拢。从历史波动幅度看,2025 年以来利差的波动区间较 2024 年有所收窄,反映资产荒格局下利差系统性下移的趋势。当前利差位置意味着中短端信用品种的信用补偿已被压缩至历史偏低水平,除城投AAA15Y 利差已下破 2024 年低点,城投 AAA10Y、二级资本债 AAA-10Y 和产业债 AAA10Y距离 2024 年低点相距 12BP、18BP 和 11BP。中短端继续压缩可能需要更强的配置盘力量和更乐观的风险偏好,而超长端城投债和二级资本债处于相对较高的收益率分位和尚未被充分压缩的期限利差,成为相对有安全垫的方向。那么后续这部分相对厚度是会被配置盘继续填平,还是会随利率波动出现回调,进而带来更好的入场点国盛证券金融地产