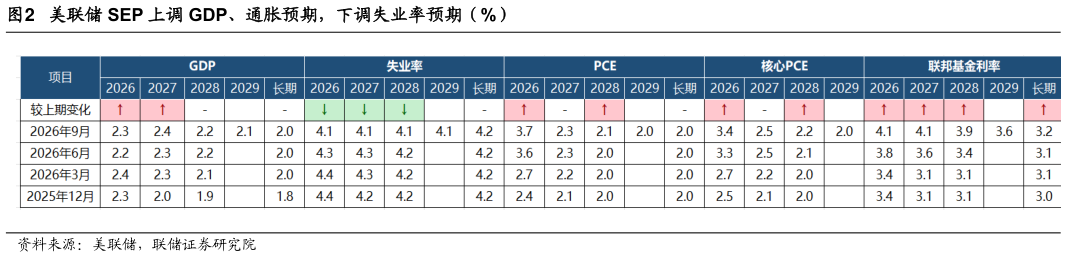
> 数据图表咨询下各位美联储 SEP 上调 GDP、通胀预期,下调失业率预期(%)2026-10-1会议纪要公布后,市场对未来政策路径的定价未出现明显调整。目前,10 月维持利率不变的概率为 81.7%,加息一次的概率为 18.3%12 月加息一次的概率约为 66%。整体来看,市场定价仍较美联储更为鹰派,市场预期年内可能进一步加息 3 次,而美联储点阵图仅支持后续加息一次。债券市场方面,7 号美债收益率曲线呈现短端下行、长端上行的走势。根据纽约联储 ACM 模型拆分,10 年期收益率上升主要由期限溢价推动,而非市场对未来短期利率路径预期的变化。具体来看,2 年期 ACM 收益率下降约 2.1bp,其中风险中性利率下降约 1.9bp,期限溢价仅下降约 0.2bp,表明短端收益率回落主要反映市场对未来政策利率预期的调整。相比之下,10 年期 ACM 收益率上升约 2.3bp,其中风险中性利率下降约 1.6bp,而期限溢价上升约 3.9bp,是推动长端收益率上行的主要因素,反映市场对长期经济、财政或通胀不确定性的风险补偿有所上升。展望未来,市场仍需关注经济数据(主要是核心 pce 和非农就业数据)变化以及美联储官员对后续政策路径的表态,尤其是 10 月 16 日沃什在曼谷举行的 IMF 年会上的讲话。近期经济数据进一步显示经济动能有所放缓:就业方面,新增非农就业人数仅增加 2.9 万人,显著低于市场预期的约 9 万人,同时 7 月和 8 月新增就业合计下修 6 万人通胀方面,PCE价格指数环比上涨 0.3%、同比上涨 3.4%,核心 PCE 环比上涨 0.2%、同比上涨 3.0%,整体低于市场预期。不过,由于美联储更加关注通胀和就业的长期趋势,单月数据对政策路径的影响仍需结合后续数据观察。近期美联储官员表态也体现出对进一步调整政策的谨慎态度,纽约联储主席威廉姆斯表示,在 9 月加息后“没有必要采取紧急行动”副主席杰斐逊则表示,未来政策调整将取决于对经济数据趋势、经济前景以及风险平衡的综合评估,并指出近期各期限美债收益率进一步上升,美联储也需要更多时间形成判断。联储证券公共服务