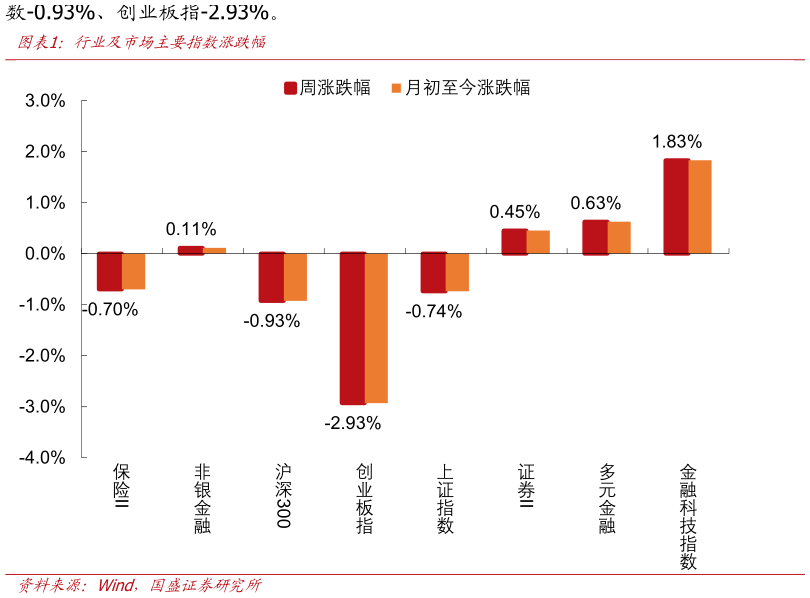
> 数据图表你知道行业及市场主要指数涨跌幅2026-10-0本次征求意见稿中,基金供给端松绑、约束端收紧,利好中长期资金入市。1)供给端松绑:固收类基金成立门槛维持 2 亿元2 亿份,股票、混合、FOF 等降至 5000 万元5000 万份,删除发起式基金满 3 年未达 2 亿元强制清盘的规定,被动指数基金在举牌、短线交易、减持上获适度豁免,非 FOF 基金投资其他基金上限由 10%提高至 30%。2)约束端收紧:强化业绩比较基准约束,要求基金名称所示投资方向“可识别、可量化”以治理““窄基漂移宽基窄投”明确不得经同一渠道布局多只同类风格产品诱导投资者短期频繁申赎违规罚款上限由 3 万元提至 10 万元。3)门槛下调有助于减少““帮忙资金”凑规模,增强逆周期布局,利好中长期资金入市,并加速行业优胜劣汰。10 月 9 日,金融监管总局修订发布了财产保险公司保险产品开发管理规定,强化对保险产品的监管。新规自 2026 年 11 月 1 日起实施,由““指引”升格为规范性““管理规定”,监管刚性明显增强:1)压实公司主体责任,明确公司作为开发主体对条款费率承担相应法律责任2)修订完善基本规范,列示 8 类禁止开发情形,严禁不具备或然性,恶意炒作为目的的产品3)针对主险与附加险分别规范命名、条款框架和费率厘定,并首次对附加险单设专章,系统明确其定义、开发目的与必要性评估4)要求成立由主要负责人牵头的产品管理委员会、建立全流程管理与内部问责机制,并加强产品全生命周期管理。 投资建议: 年度视角下非银板块业绩向上趋势不变,配置性价比高。2026 年 7 月以来,资本市场经历震荡调整,三季度日均股票交易额 22755.4 亿元,环比-21%,同比7.88%,两融余额截至 9 月 30 日 25698.5 亿元,同比7.3%,权益市场的调整或导致非银板块 Q3 业绩有所回落,但年度视角下业绩向上趋势不变。截至 10 月 9 日,券商板块 PB 仅为 1.09倍,处于 10 年来 4.6%历史分位,上市险企 PEV 仅 0.60 倍,处于十年来 18.4%历史分位,均处于历史低位,配置性价比突出。 建议关注:中信证券、国泰海通、中金公司 H、中国人寿、中国平安。 风险提示: 1)权益市场大幅波动对净利润的影响 2)政策落地情况不及预期 3)寿险需求疲弱导致新单、NBV 增速不及预期 4)长端利率超预期下行带来的利差损风险。国盛证券金融地产