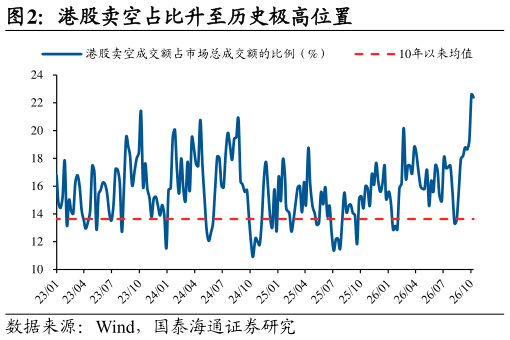
> 数据图表我想了解一下港股卖空占比升至历史极高位置
2026-10-1大势研判:短期风偏修复带来交易机会,反转行情有赖于基本面催化落地。近期在 9 月美国非农数据爆冷后,美联储加息预期回落,叠加中东局势未明显恶化,以及美光财报与 Meta Muse 等 AI 新叙事催化,风偏出现修复,全球多数市场出现反弹。例如,9 月中旬以来日经 225 自最低价的最大涨幅至今累计涨幅分别为 12.3%8.7%、台湾加权为 9.8%7.5%,纳斯达克为7.4%4.5%。往前看,中东问题彻底解决仍需时日,而随着 10 月议息会议与11 月中期选举临近,特殊时期中东出现大变局的概率不高美联储依据数据动态调整货币政策路径,这也决定了流动性预期难以出现大幅变化,更多只是小幅反复同时美债利率的上行趋势短期内同样难以出现方向性扭转。在此背景下,风偏预计整体仍将有所反复,间歇性出现温和修复机会。对于港股而言,四季度资金面逆风因素增多,反转行情有赖于全球 AI 产业新叙事、三季报拐点验证或超预期政策发力。近期港股成交额已快速回落至滚动三年均值下方,卖空占比仍处于历史极高位置,市场热度与情绪偏低,短期存在技术反弹可能。但同时我们认为,四季度港股资金面的逆风因素相对增多,一是美联储加息落地且年内及明年 3、6 月可能再加息,二是今年底明年初港股迎产业资本解禁高峰、且主要集中在信息技术板块。中期看,港股行情的持续性终归取决于基本面的修复情况:1)10 月起美股率先进入三季报披露期,其中针对明年预期的表述将增多,若超预期可能形成 AI 新叙事2)港股也将进入三季报披露期,我们预计恒生科技权重在低基数及新业务放量下,同比增速有望迎来拐点3)近期披露的国内经济数据与国庆假期消费显示内需仍偏疲弱,年底政策窗口期密集发生,若政策超预期发力,港股亦有望受益。