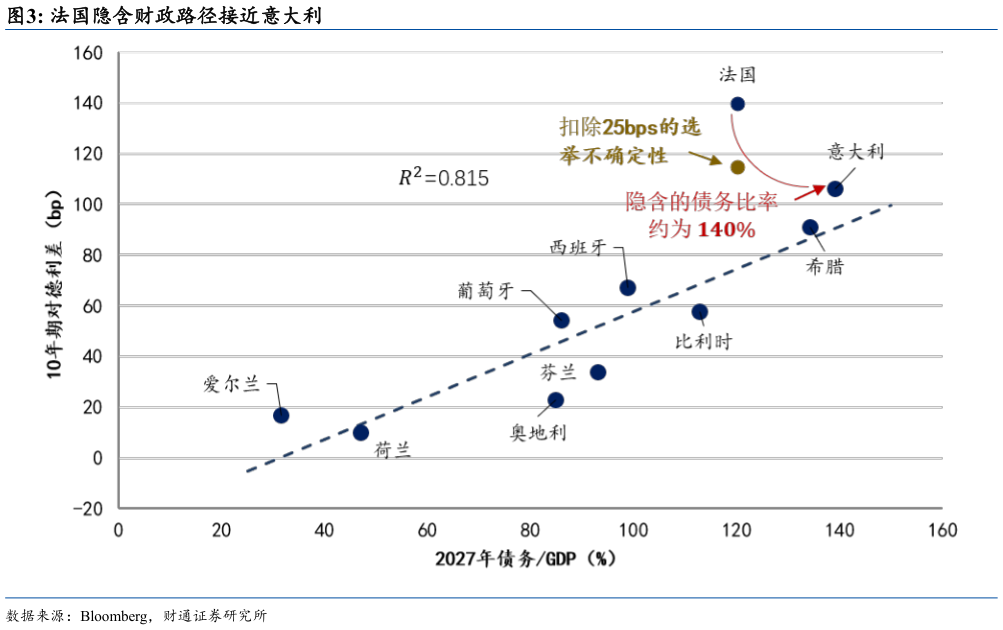
> 数据图表如何解释法国隐含财政路径接近意大利
2026-10-1法国主权 CDS 同样高于意大利,说明市场担忧已体现在信用风险定价中。法国 5年期主权 CDS 利差为 79.82bp,高于意大利的 67.34bp、西班牙的 30.36bp 和英国的 27.10bp,分别高出 12.48bp、49.46bp 和 52.72bp。法国债务率较低,但 CDS 和国债对德利差均高于意大利,进一步说明市场关注的不只是当前静态的债务规模,还包括财政负担的边际变化以及财政整顿的可行性。信用风险仍不足以解释国债利差的全部变化。法国 CDS 利差减去 OAT-Bund 利差的差值已降至 2012 年前后水平,国债利差的扩大还可能受到债券供给、流动性及德国国债避险需求等因素影响。因此,法国国债的相对弱势既有财政前景恶化的原因,也包含债券市场要求的其他风险补偿。