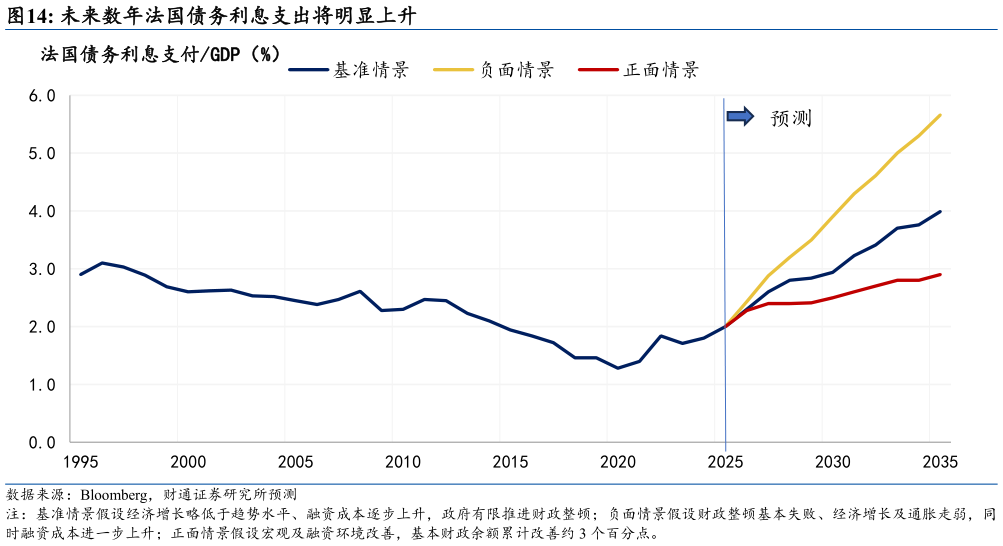
> 数据图表怎样理解未来数年法国债务利息支出将明显上升
2026-10-1法国的根本矛盾,是刚性公共支出承诺与低增长、高融资成本下不断收窄的财政空间之间的冲突。养老金、医疗、教育和公共部门收入等支出具有较强刚性,削减支出意味着部分群体承担实际损失,进一步加税又可能约束消费、投资和就业。与此同时,2026 年一季度实际 GDP 环比约下降 0.2%,二季度接近停滞,经济承受财政紧缩的能力有限。政府预算预计经济增速由 2026 年的 0.5%升至 2027 年的1.0%,但这一恢复需要在财政收缩和融资成本上升的环境中实现。增长若低于预期,节支效果就可能被税收收入放缓抵消,形成“需要整顿、又难以承受整顿”的困境。更深层次看,法国并非缺少削减赤字的政策工具,而是高福利制度形成的支出刚性,与社会对财政紧缩的抵触相互交织,使得财政调整在经济上必要、在政治上却难以落实。债务与利息支出的情景测算表明,拖延调整同样会加大未来的紧缩压力。在基本财政余额不变的条件下,增长持续降低 1 个百分点,可使 2030 年债务率由基准情景的约 121%升至约 126%实际融资成本持续提高 2 个百分点,则升至约 131%两项冲击叠加,债务率接近 136%。更长期看,利息支出占 GDP 比重在基准情景下由 2025 年的约 2%升至 2035 年的约 4%,负面情景接近 5.7%。这意味着,法国财政面临增长与利率的双重约束:经济增长放缓将削弱税收基础,融资成本上升则持续挤占财政空间,而债务负担加重又会进一步限制政府支持经济的能力。因此,削减赤字是稳定债务率的必要条件,但仅依靠短期支出压缩仍不足以解决问题,还需要改善长期增长能力与融资条件。