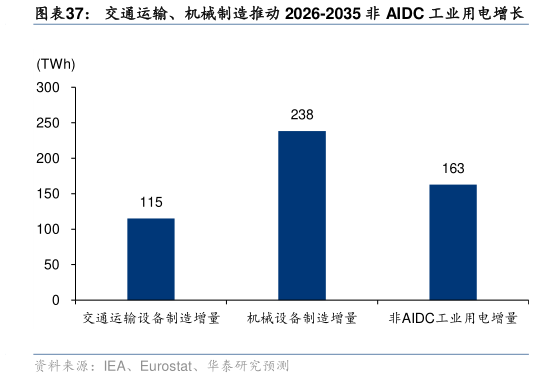
> 数据图表如何解释交通运输、机械制造推动 2026-2035 非 AIDC 工业用电增长2026-10-2工业用电修复或弱于 IEA 预期,我们的中性预测不计入电价回落带来的额外增量。 根据 IEAElectricity 2025预计,工业用电需求将温和反弹,其中主要原因包括:1)工业电气化过程中,部分传统工业过程由电力代替,如工业电炉代替传统高炉2)工业电价下行,IEA认为未来五年工业电价将缓慢下行,并预测工业电价下行将推动工业用电量增长。但横向对比 Wood Mackenzie、SP Global 等机构在 2026 年中东冲突后对能源价格的最新预测,我们认为这一假设偏乐观。根据 Wood Mackenzie 的测算,地缘政治冲突可能使 2027 年欧洲电价较原基准提高约 13 欧元MWh,SP Global 在Commodity Price Watch: June 2026中亦判断在此背景下天然气、原油等大宗商品价格将较长时间维持高位。因此,我们的中性预测不再计入工业电价回落单独带来的用电增量。 工业用电增量主要来自机械设备制造、交通运输设备制造等电气化程度较高的制造环节。 需求中性情景下,剔除 AIDC 带来的绝对增量,传统工业及其他工业部门用电将由 2025 年的 765.3 TWh 增至 2035 年的 927.9 TWh,20262035 年 CAGR 为 1.9%。从细分行业看,机械设备制造用电由 2025 年的 96.5TWh 增至 2035 年的 334.9 TWh,2026-2035 年 CAGR为 13.2%交通运输设备制造由 2025 年的 43.6 TWh 增至 2035 年的 158.6 TWh, 2026-2035 年 CAGR 为 13.8%。2026-2035 年,以上两项合计贡献增量约 353.4 TWh,占非 AIDC 工业用电增量的约 217%,构成了工业用电增长除 AIDC 外的核心来源。华泰证券能源矿产