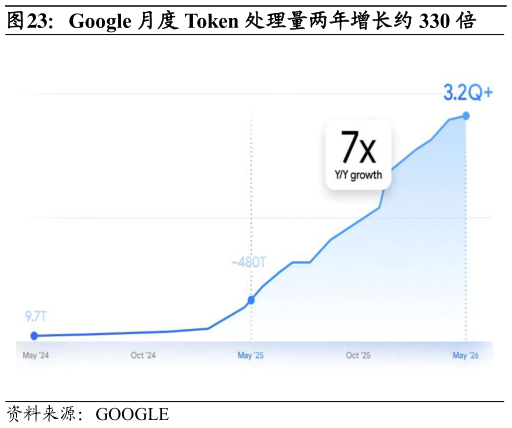
> 数据图表一起讨论下Google 月度 Token 处理量两年增长约 330 倍2026-10-2行业深度研究 板而当硬件采购条件、模型能力和系统效率趋于可比时,电价、PUE 及供电条件的差异,更可能成为区域成本竞争的决定因素,能源在长期角度的重要性更不可忽视。 我们观察到 2024 年蔓延的“美国缺电”问题,电力供给已经影响当前算力投运,其经济价值可能显著超过电费在成本中的占比。对于高资本投入的数据中心,即使电费只占年度总成本的一小部分,接电延迟或供电容量不足,仍可能使服务器和机房无法形成预期产出。由此,评价能源条件需要同时考察“电价多低”和“何时能够获得足额、稳定的电力”。能够提前落实容量、缩短接入周期并保障持续运行的地区,有助于减少资产等待时间,提高资本投入转化为有效算力的速度。 过去几年 AI 芯片单位美元性能持续快速提高。Epoch AI 统计显示,自 2023年以来市场实际采购 AI 芯片的单位美元性能平均每年提升约 49%,约每1.7 年翻倍2025 年采购芯片的平均单位美元性能较 2024 年进一步提高约91%。这意味着,同样一美元硬件资本能够购买到的计算能力仍在快速增长,硬件成本天然具有明显的技术摊薄属性。 与此同时,算法、模型架构和软件优化还在进一步提高单位硬件能够完成的实际计算任务。硬件价格下降与有效产出提高共同作用,使单位计算所需要承担的资本成本持续下降。但电力并不会因为 GPU 采购成本下降而同步归零:当芯片性能提高之后,数据中心往往不是简单维持原有算力规模,而是进一步部署更多设备、运行更大的模型并处理更多推理请求。IEA 预计全球数据中心用电量将由 2024 年的约 415TWh 增加至 2030 年的约 945TWh,其中 AI 加速服务器贡献接近一半新增用电。这意味着,单位计算能效提升并没有阻止整个 AI 产业总能源需求快速增长。 推理时代将进一步强化这一特征。模型训练具有一定阶段性,一次大型训练完成以后,模型能力已经形成但推理则伴随用户数量和 AI 应用规模持续发生。用户每提出一次问题、生成一段视频、调用一次 Agent 或者企业通过API 完成一次任务,模型都需要重新执行计算。AI 越成功、用户越多、Token生成规模越大,对算力和能源的需求反而越高。 因此,我们认为电力优势具有明显的“后发性”。在硬件差距较大的阶段,更先进的 GPU 和更高的系统效率可以轻易覆盖不同地区几个百分点的电力成本差异但当芯片性能、采购价格和系统效率逐渐进入可比区间以后,电价、PUE 以及供电可靠性的影响将迅速放大。对于 724 小时持续运行的大规模推理基础设施而言,即使单位计算耗电持续下降,长期、连续运行所形成的累计能源成本仍将越来越重要。 更重要的是,能源优势相较硬件和软件更难跨区域复制。领先 AI 芯片可以通过资本投入和贸易进行配置,算法与软件可以快速复制,但一个地区的电价水平、电源结构、电网容量和供电可靠性由长期形成的能源系统决定,很难在几年时间内快速改变。因此,当全球 AI 硬件和系统效率差距逐步收敛之后,低成本、稳定且能够大规模扩张的电力资源,有可能从当前的辅助变量逐步转变为长期 AI 成本竞争中更难复制的核心禀赋。国泰海通能源矿产