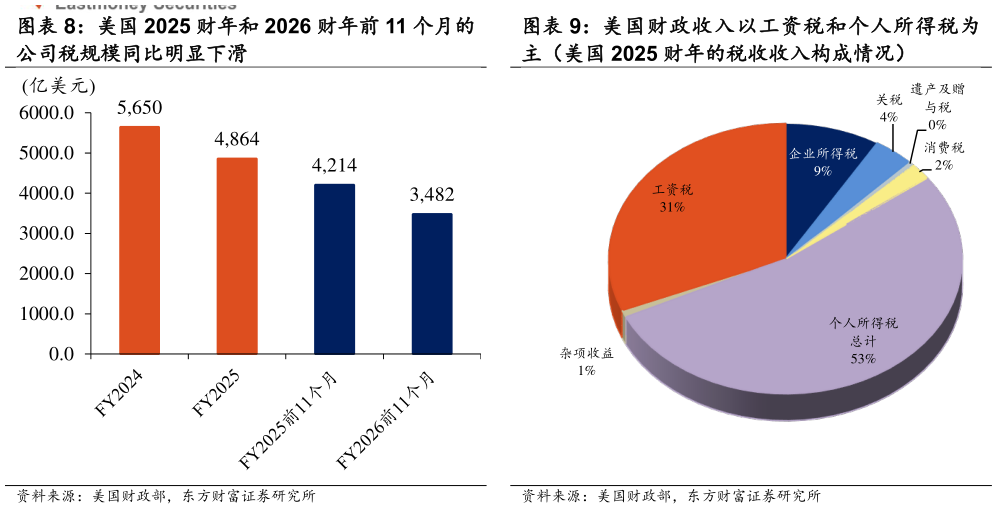
> 数据图表一起讨论下美国 2025 财年和 2026 财年前 11 个月的 美国财政收入以工资税和个人所得税为2026-10-2微观应税利润的缩减直接导致美国联邦公司所得税收入出现结构性塌陷,兑现了该税制逻辑对财政收入带来的短期代价。财政数据印证了这一趋势:2026 财年前 11 个月,美国联邦公司所得税实收仅 3,482 亿美元,同比缩减17.4%(减少 732 亿美元)这一趋势延续了 2025 财年(由 5,650 亿同比萎缩至 4,864 亿美元)的下滑态势。在同期个人所得税与工资税分别录得 8%和 3%稳健增长的背景下,公司税的塌陷呈现出较为明显的结构性特征,我们认为其下滑缺口高度对应了被前置费用化的 AI 巨额投资。总体而言,在财政“开源”这一维度,AI 产业实质上正扮演着财政补贴的消耗者、而非收入贡献者的角色。为刺激制造业回流与引导 AI 资本开支,财政部正以“税收让利”的形式进行大规模的前置投入。这种政策模式的成本回收高度依赖于产业未来的利润兑现然而,正如“通道二”即将展开剖析的,这部分被寄予厚望的产业链超额利润,有相当大比例实际上正游离于美国本土税基之外。东方财富证券综合其他