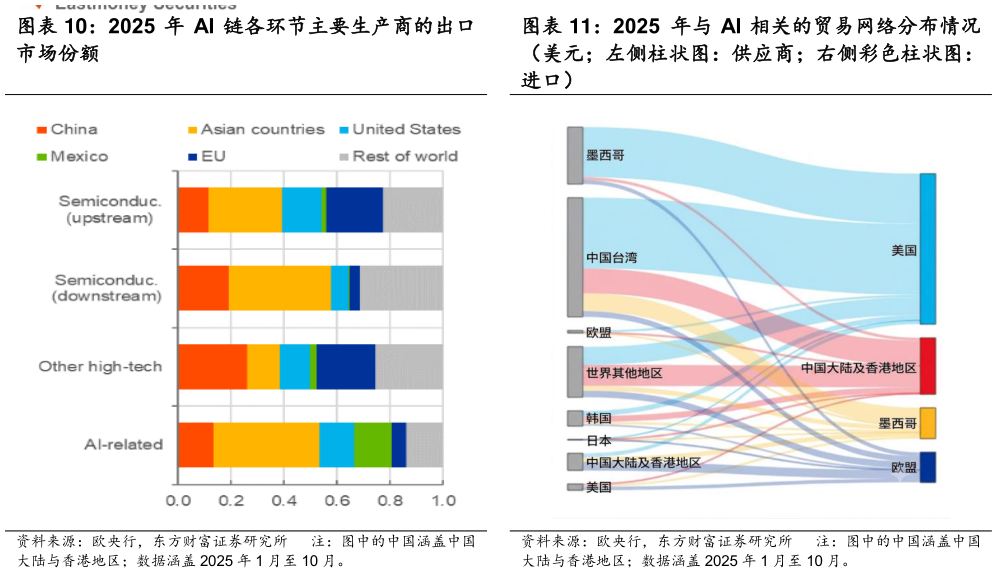
> 数据图表如何解释2025 年与 AI 相关的贸易网络分布情况2026-10-2在底层算力与云基础设施环节,尽管英伟达等算力芯片龙头贡献了相对稳健的税收,但大型云服务商(CSP)则通过巨额资本开支的前置费用化大幅抵消了应税利润。现阶段,以英伟达为代表的核心芯片供应商是美国财政部相对确定的利润税收来源。然而,对于账面利润丰厚的大型云厂商而言,其为了抢占 AI 前沿高地而向英伟达采购的巨额数据中心硬件支出,正通过税法体系内的费用化机制转化为合法的抵税筹码,从而部分平抑了该环节对财政收入的实际净贡献。在硬件制造与上游供应链环节,AI 产业创造的巨大物理价值大量留在海外,未能有效转化为美国本土的税基。AI 硬件产业链条(涵盖先进制程代工、高带宽内存 HBM、高端光模块等)的核心制造与价值沉淀绝大部分发生在美国境外。欧央行报告显示,除了荷兰的 ASML 等外,AI 供应链中最大的公司大多位于美国、中国大陆及香港地区、中国台湾和韩国。代工、存储、光模块等环节的利润较多分布在中国台湾、韩国等地,AI 价值链中的相当部分价值量通过进口流向亚洲科技产业链。东方财富证券综合其他