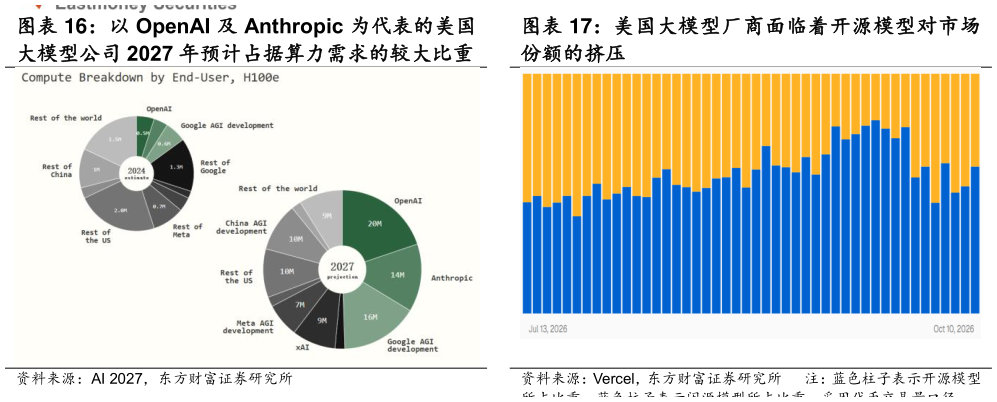
> 数据图表怎样理解以 OpenAI 及 Anthropic 为代表的美国 美国大模型厂商面临着开源模型对市场2026-10-2模型推理端算力成本有所下降,但模型训练端和数据中心算力建设端依然呈现加杠杆态势。在模型推理端,算力成本明显下降:例如,同等能力的推理价格已从 GPT-4 早期的约 30 美元百万输入 Token,下跌至 Flash-Lite 模型的约 0.10 美元量级)。但大模型训练与底层数据中心算力建设端仍在加杠杆:沃什在杰克逊霍尔的演讲中指出,美国商业设备与无形资产投资过去四个季度的累计同比增速高达 9%,其中超过一半的增量可归因于 AI 基础设施的狂飙突进。在算力供给刚性、头部寡头垄断及大国科技博弈的三重逻辑共振下,美国AI 产业的商业模式或注定将向更深度的重资产化与债务化演进。一是算力供给端存在硬约束,未来两年的产能上限已被台积电等先进制程代工厂提前锁定,边际扩张缺乏弹性二是算力分配格局呈现极化,资源加速向美国本土的前沿实验室集中,供给刚性叠加寡头垄断,科技巨头只能加码算力军备竞赛三是出于大国博弈考量,面对以中国为代表的低成本开源模型生态竞争,美国科技巨头被迫采取高壁垒防御策略包括强化算力与技术封锁(严查第三方转口)、实施反蒸馏策略(如隐藏内部计算过程的 Astra 路线以拉高抄袭门槛),以及利用算力优势持续推高参数量冲刺 AGI。上述三条路径的最终指向高度一致:AI 相关资本开支或将持续居高不下,进而驱动其商业模式进一步依赖发债融资。东方财富证券综合其他