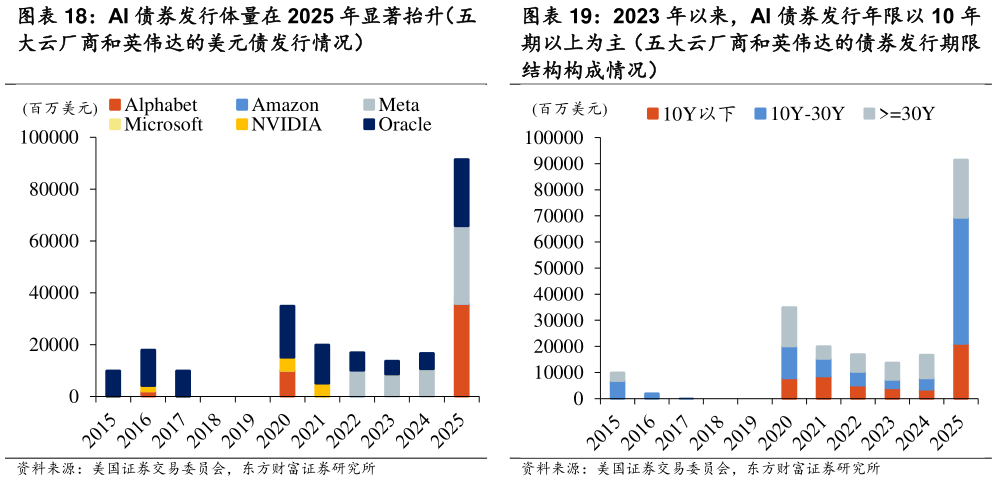
> 数据图表怎样理解2023 年以来,AI 债券发行年限以 10 年2026-10-2当前 AI 产业的重资产化融资已在债券市场产生较为明显的“挤出效应”,科技巨头海量的长久期信用债供给对美债长端利率产生了一定影响。截至 2026年 7 月 9 日,Alphabet、亚马逊、Meta、甲骨文、Nvidia 和 SpaceX 年内在全球范围内共发行了约 2440 亿美元的债券,且 2023 年以来,债券发行年限逐渐以 10 年期以上长债为主。在当前美债收益率相对高企的宏观背景下,这种大规模的信用债供给,实质上在资本市场与财政部展开了对长端配置型买盘的直接争夺。受此挤出效应部分影响,30 年期美债收益率在 9 月中旬一度飙升至5.36%的历史高点,10 年期美债收益率亦攀升至 5%一线。随着 AI 资本开支主体从头部云厂商向多维圈层扩散,产业对金融市场的“抽水效应”正逐渐放大,预计将进一步拉长其与美债争夺流动性的时间窗口。戴尔近期财报电话会议表示,当前 AI 服务器的需求正从头部云厂商快速向主权财富实体、大型传统企业以及 Neocloud 等外延客户蔓延。与此同时,英伟达通过提供集“机柜组装、电力对接与供应链融资担保”于一体的一揽子服务,实质性降低了新玩家入局的重资产门槛。这种资本开支主体的下沉与扩散意味着,AI 产业或将在更长的宏观周期内,对市场上有限的长端资金形成分流,从而将持续加剧财政部的发债压力。东方财富证券综合其他