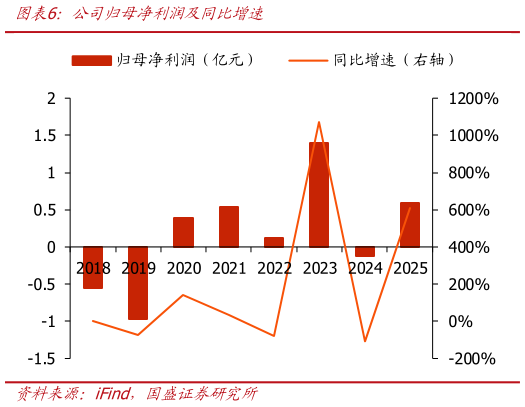
> 数据图表如何看待公司归母净利润及同比增速2026-10-2新品放量驱动收入高增,利润释放仍受投入节奏影响。2021-2025 年公司营业总收入由3.6 亿元增至 21 亿元,CAGR 达 54%,2023-2025 年分别同增 75%55%49%,收入规模持续快速扩张。公司新品产业化及现有产品迭代持续推进:2025 年暗场纳米图形晶圆缺陷检测设备、第四代无图形晶圆缺陷检测设备及第三代套刻精度量测设备收入贡献增长,推动订单及营收规模扩张。业绩端,2024 年毛利率回落、期间费用率上升及减值增加共同拖累盈利,公司归母净利润转亏2025 年受益毛利率回升、收入增长摊薄费用率,归母净利润修复至 0.6 亿元,实现扭亏为盈。2026H1 公司累计营收 9.4 亿元,同比增长34%归母净利润-1.3 亿元((上年同期亏损 1835 万元),亏损有所扩大主要因公司持续加大研发与市场投入,叠加产品结构波动和新品推广初期定价策略致毛利率短期承压。国盛证券科技传媒