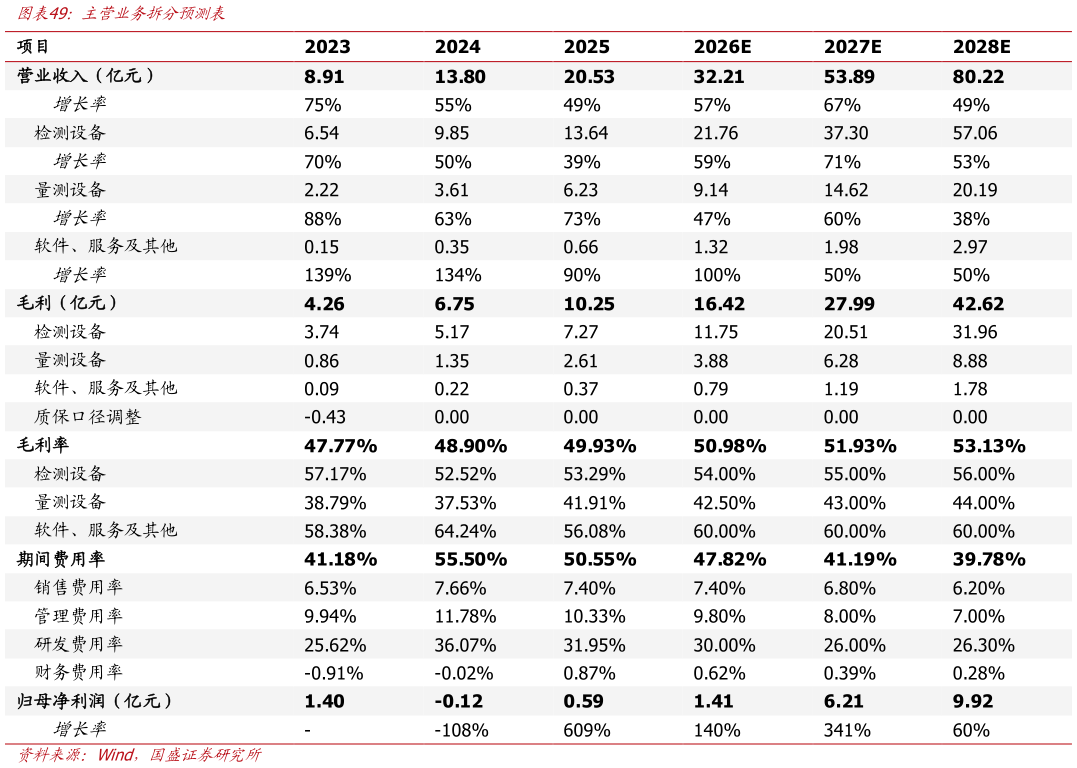
> 数据图表如何解释主营业务拆分预测表2026-10-2营业收入:国内晶圆厂扩产及先进逻辑、存储和先进封装工艺升级,有望带动量检测设备需求增长,叠加国产设备导入加快,公司现有产品迭代及高端新品验证、量产持续推进,收入有望保持较快增长。1)检测设备方面,暗场纳米图形晶圆缺陷检测设备持续通过头部客户验证,2026 年上半年已成为订单结构中贡献比重最大的产品明场设备在成熟 制 程 领 域 实 现 批 量 销 售 , 预 计 2026-2028 年 检 测 设 备 销 量 分 别 同 比 增 长40%60%35%。同时,高精度设备及高端新品收入贡献提升,有望推动平均单价分别增至 700750850 万元台,量价共同带动检测设备收入达到 21.7637.3057.06 亿元。2)量测设备方面,套刻、膜厚等产品持续迭代,高深宽比刻蚀结构及硅通孔铜填充空隙量测设备已在头部存储客户产线应用,电子束等新品逐步推进验证,预计同期销量分别同比增长 40%50%30%,产品升级带动平均单价分别提升至 450480510 万元台,对应收入 9.1414.6220.19 亿元。3)此外,随着装机规模扩大及良率管理软件应用拓展,预计软件、服务及其他业务收入分别同比增长 100%50%50%,达到 1.321.982.97亿元。综合预计公司 2026-2028 年营业收入分别为 32.2153.8980.22 亿元,同增57%67%49%。 毛利率 : 2025 年公司综合毛利率为 49.9% ,其中检测、量测设备毛利率分别约53.3%41.9%。随着高端产品持续导入、新品批量交付增加及制造交付效率改善,各业务 盈 利 能 力 有 望 稳 步 提 升 , 预 计 2026-2028 年 检 测 设 备 毛 利 率 分 别 为54.0%55.0%56.0%,量测设备分别为 42.5%43.0%44.0%,软件、服务及其他业务均为 60.0%。各业务毛利率改善,叠加毛利率相对较高的检测设备收入占比提升,预计公司 2026-2028 年综合毛利率分别为 51.0%51.9%53.1%。 期间费用率:随着收入规模扩大,销售及管理费用有望逐步摊薄,预计 2026-2028 年销售费用率分别为 7.4%6.8%6.2%,管理费用率分别为 9.8%8.0%7.0%。研发方面,公司持续推进明暗场检测、电子束及 X 光量测等产品研发与产业化,仍需保持较高投入,预计同期研发费用率分别为 30.0%26.0%26.3%,对应研发费用 9.6614.0121.10 亿元。研发费用率随收入增长总体低于 2025 年的 32.0%,2028 年小幅回升,持续投入支撑产品迭代及新品产业化。结合有息负债、资金余额及利率假设,预计同期财务费用率分别为 0.6%0.4%0.3%,综合期间费用率分别为 47.8%41.2%39.8%。国盛证券科技传媒