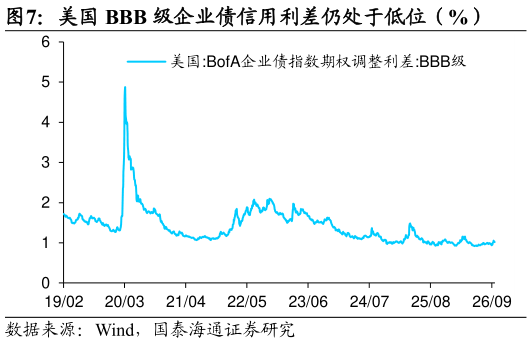
> 数据图表你知道美国 BBB 级企业债信用利差仍处于低位(%)2026-10-2为什么近期长端利率的持续攀升并未带来美国金融条件的明显收紧我们认为主要原因或在于股票的持续上涨与企业融资环境的畅通对冲了长端利率的收紧,使得金融条件能够在更高的利率水平下仍维持相对宽松。 一方面,股票市场是金融条件保持宽松的重要来源。美联储 FCI-G 指标显示,2025 年以来股市上涨是金融条件走松的最大贡献项。此轮股市上涨主要由盈利而非估值驱动。在 AI 所带来的强劲资本开支需求以及亮眼的企业盈利增长下,截至 2026 年 6 月,标普 500 每股收益(EPS)同比增速持续抬升,已达 28.2%而标普 500 市盈率较 2025 年有所回落,估值并未扩张。当前美国主要股指仍在历史高位附近,VIX 指数也处于相对低位,进一步表明市场风险偏好维持稳定。 另一方面,高利率并未带来企业端融资环境的明显恶化。2022 年以来,美国企业债券发行规模持续上升。尤其 2026 年以来,或受 AI 所带来的投资需求的影响,企业债发行量表现强劲。此外,信用利差作为金融条件指数重要的构成部分,2025 年以来仍然维持在历史较低水平,并未造成金融条件显著收紧。国泰海通金融地产