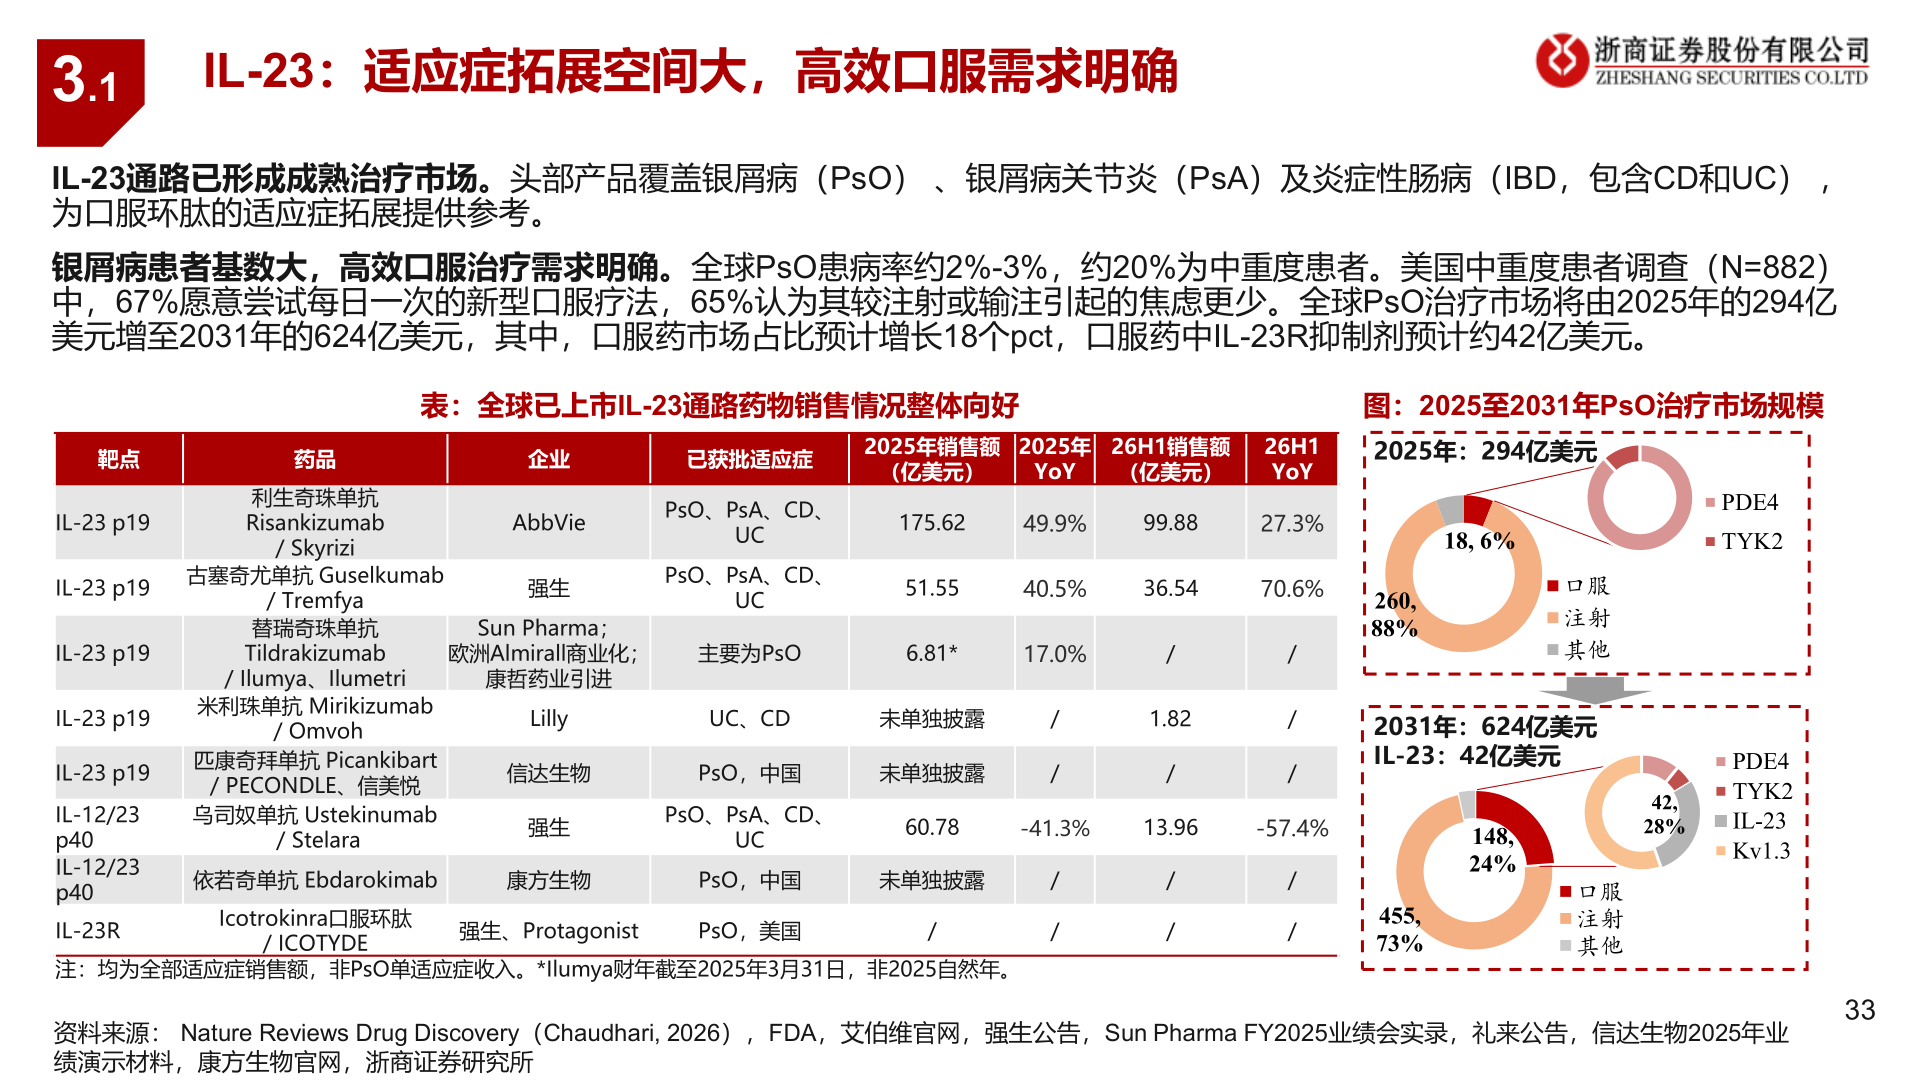
> 数据图表如何才能3.12026-10-23.1IL-23:适应症拓展空间大,高效口服需求明确IL-23通路已形成成熟治疗市场。头部产品覆盖银屑病(PsO) 、银屑病关节炎(PsA)及炎症性肠病(IBD,包含CD和UC) ,为口服环肽的适应症拓展提供参考。银屑病患者基数大,高效口服治疗需求明确。全球PsO患病率约2%-3%,约20%为中重度患者。美国中重度患者调查(N=882)中,67%愿意尝试每日一次的新型口服疗法,65%认为其较注射或输注引起的焦虑更少。全球PsO治疗市场将由2025年的294亿美元增至2031年的624亿美元,其中,口服药市场占比预计增长18个pct,口服药中IL-23R抑制剂预计约42亿美元。靶点药品企业已获批适应症2025年销售额2025年(亿美元)YoY26H1销售额(亿美元)26H1YoY2025年:294亿美元表:全球已上市IL-23通路药物销售情况整体向好图:2025至2031年PsO治疗市场规模/ Ilumya、Ilumetri康哲药业引进利生奇珠单抗Risankizumab/ Skyrizi古塞奇尤单抗 Guselkumab/ Tremfya替瑞奇珠单抗Tildrakizumab米利珠单抗 Mirikizumab/ Omvoh匹康奇拜单抗 Picankibart/ PECONDLE、信美悦乌司奴单抗 Ustekinumab/ StelaraIL-23 p19IL-23 p19IL-23 p19IL-23 p19IL-23 p19IL-12/23 p40IL-12/23 p40IL-23R依若奇单抗 Ebdarokimab康方生物PsO,中国未单独披露Icotrokinra口服环肽/ ICOTYDE强生、ProtagonistPsO,美国///////455, 73%注:均为全部适应症销售额,非PsO单适应症收入。*Ilumya财年截至2025年3月31日,非2025自然年。资料来源: Nature Reviews Drug Discovery(Chaudhari, 2026),FDA,艾伯维官网,强生公告,Sun Pharma FY2025业绩会实录,礼来公告,信达生物2025年业绩演示材料,康方生物官网,浙商证券研究所33AbbVie强生Sun Pharma;PsO、PsA、CD、UCPsO、PsA、CD、UC175.6249.9%99.8827.3%51.5540.5%36.5470.6%欧洲Almirall商业化;主要为PsO6.81*17.0%/LillyUC、CD未单独披露信达生物PsO,中国未单独披露//1.82/强生PsO、PsA、CD、UC60.78-41.3%13.96-57.4%PDE4TYK242, 28%PDE4TYK2IL-23Kv1.318, 6%260, 88%口服注射其他2031年:624亿美元IL-23:42亿美元///148, 24%口服注射其他浙商证券综合其他