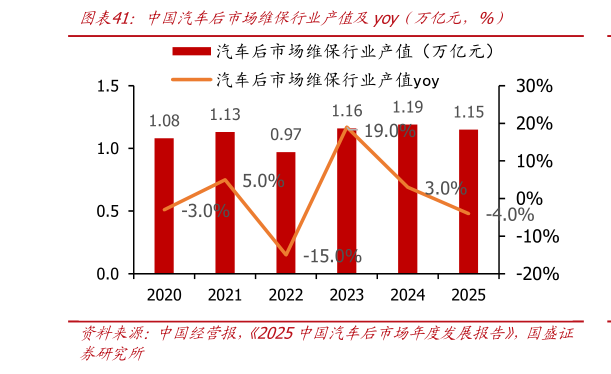
> 数据图表咨询下各位中国汽车后市场维保行业产值及yoy(万亿元,%)2026-10-1油电博弈使汽车后市场维保行业短期承压。根据(2025 中国汽车后市场年度发展报告,2020-2025 年,中国汽车后市场维保产值基本维持在 1.08-1.15 万亿元。2023 年行业产值在低基数和需求修复下实现 19%的反弹,但 2024-2025 年增速回落至 3%-4%。造成上述现象的主要原因为:新能源汽车销量不断增长使汽车后市场深度重构,油电博弈使行业正处结构转型的阵痛期。 汽车后市场加速分化,长期维度行业仍处景气。行业核心需求仍集中于燃油车维保,但高龄燃油车维保需求正持续收缩。传统动力乘用车平均车龄已达 8.2 年,且 7 年以上车辆占比接近 60%。车辆老化使得核心部件维修需求增加。但随着 2025 年国四燃油车首次纳入以旧换新补贴,2026 年补贴政策延续,高龄燃油车淘汰提速,配套维修保养、配件更换业务需求同步缩减。新能源仍处低龄化,乘用车平均车龄仅 1.8 年,其中 1-3 年车辆占比高达 90%。三电系统检测维修虽可带来增量,且纯电车自重较燃油车高 25%,轮胎、减震等易损件更换频次提升,但难以抵消发动机系统消失带来的维保价值缩水。叠加厂商严控售后环节,三电系统维修权限受限,第三方独立后市场入场门槛高企。 长期来看,新能源车保有量与用车里程双增长,叠加(“移动空间”场景拓展,底盘维修、高压热管理等专属维保需求将激增,单客价值量远超燃油车保养。且 2026 年至 2028 年间,全国将迎来首批超过 300 万辆新能源汽车集中(“过保”,未来 8 年内将超 2000 万辆车辆脱保,第三方维保市场进入快速增长期。国盛证券公共服务