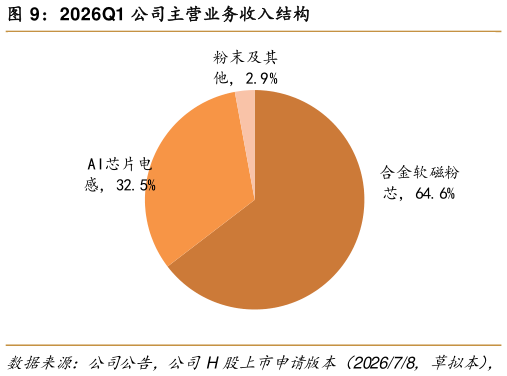
> 数据图表咨询下各位2026Q1 公司主营业务收入结构2026-10-1产品毛利率维持较高水平, AI 芯片电感放量带动盈利提升。2025 年公司综合毛利率42.06%,同比改善主要系粉芯业务毛利率修复。2026Q1 粉芯毛利率降至 30.10%,AI 芯片电感毛利率升至 49.60%,2026H1 公司综合毛利率 38.57%,总体保持平稳。2025 年和2026H1 公司净利率分别为 23.60%和 19.07%。费用端,2026H1 销售、管理及研发费用率分别为 1.21%、4.28%和 8.70%,其中销售费用率持续下降,研发费用率维持高位,体现出公司持续加大 AI 芯片电感研发投入的决心。西南证券大消费