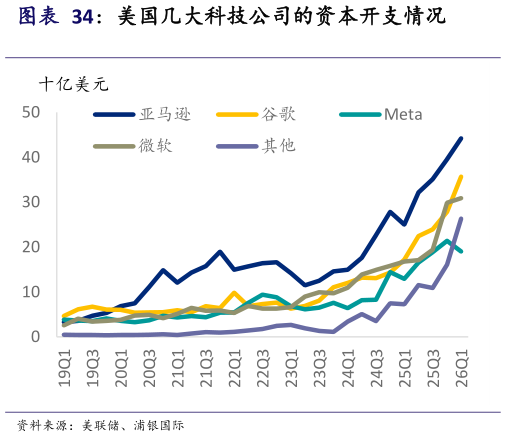
工业生产 AI 投资对中国 GDP 的短期拉动可能低于美国,但对制造业结构升级的意义更大。美国这一轮以大型科技企业主导的 AI 资本开支扩张在 GDP 核算中的资本形成效应非常突出(2026 年一季度 AI 资本开支对 GDP 的净贡献高达0.7 个百分点,图表 34、图表 35)。而中国 AI 投资对 GDP 的直接资本开支乘数可能较小,但潜在产业扩散乘数可能更大,因为中国拥有更大的制造业基础和更多的工业应用场景。中国 AI 投资更多与半导体国产替代、设备更新、机器人、智能汽车和工业数字化交织在一起,难以单独剥离。AI 基础设施的“硬资产”属性使得其对工业增加值和设备制造投资的带动可能明显强于上一轮移动互联网。 工业生产方面,短期可能表现为 AI 产业链较强,但其他行业受益程度有限。短期受益领域包括芯片、服务器、电子元器件、通信设备、机器人,以及电力和温控设备。从中长期来看,AI 与制造业融合的主要收益将来自生产效率和产品价值提高。研发设计环节的辅助仿真、材料筛选和代码开发,有望缩短产品开发周期生产运营环节的智能质检、预测性维护、排产和能源管理,有望改善良品率并降低单位成本供应链应用则有助于减少库存和资金占用。与此同时,汽车、机器人和机械设备的软件与服务功能增加,可能提高产品附加值。这些收益需要企业完成数据、软件和组织流程的配套改造。采购模型或设备本身,并不保证立即提高生产率。若技术适配时间较长,企业可能先承担投资和运营成本,之后才获得效率改善若效率提升伴随激烈降价,实际工业产出可以较快增长,但利润和名义收入未必同步改善。因此,应结合产量、单位成本、利润率和资本回报率来观察 AI 应用成果。