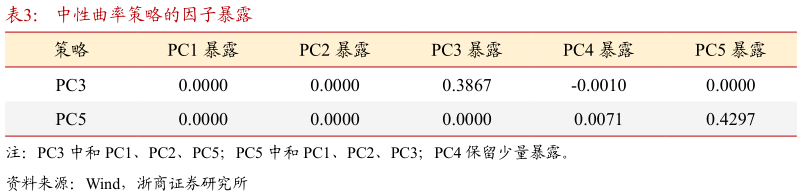
> 数据图表想问下各位网友中性曲率策略的因子暴露2026-10-2因子暴露结果进一步验证了组合的风险配置。将表 2 的风险权重代入因子暴露公式,可以得到表 3 的结果。PC3 组合对 PC1、PC2 及 PC5 的暴露接近零,主要保留 PC3 暴露PC5组合对 PC1、PC2 及 PC3 的暴露接近零,主要保留 PC5 暴露。两类组合仍存在少量 PC4 暴露,因此中性曲率组合表示风险主要集中于目标曲率,并非完全排除其他因子的影响。浙商证券综合其他