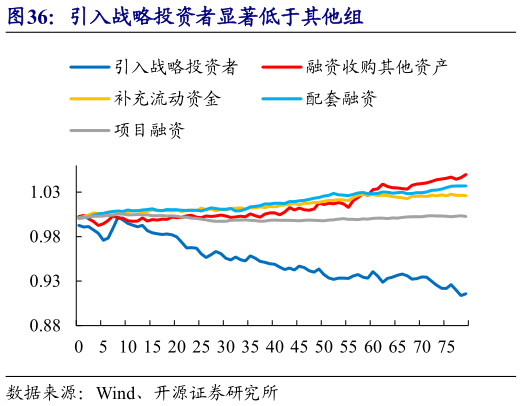
> 数据图表想问下各位网友引入战略投资者显著低于其他组
2026-10-5分组结果显示,不同定增目的对应的收益表现存在较大差异。其中,融资收购其他资产(类别 2)的年化超额收益最高,而引入战略投资者(类别 1)的年化超额收益为-24.18%,信息比率为-4.31,明显弱于其他类别。引入战略投资者(类别 1)类型定增通常更侧重长期战略合作,发行对象、认购价格及锁定期等安排可能在较早阶段确定,相关合作预期也可能已在预案披露及后续推进过程中逐步反映在股价中。待正式发行时,新增信息相对有限,前期利好兑现后反而可能面临一定的价格调整压力。