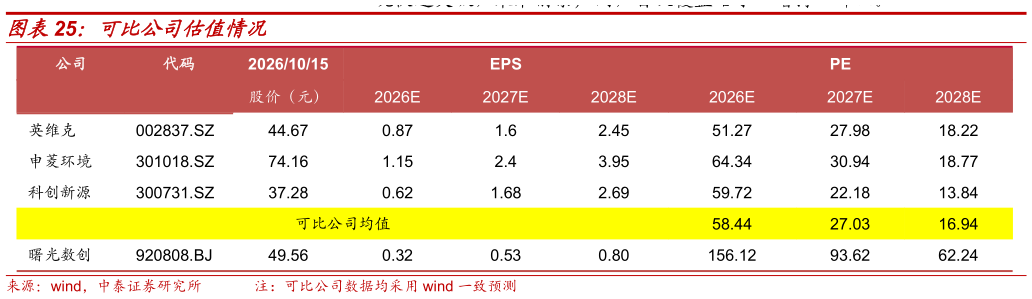
> 数据图表如何看待可比公司估值情况2026-10-5 C8000 全浸没式液冷系统:受下游项目确认节奏及行业渗透节奏影响,预计26 年收入短期承压,同比下滑 33.29%目前冷板式液冷仍是主流方案,浸没式液冷渗透率较低,项目落地节奏存在不确定性,预计后续订单平稳微增,27-28 年增速分别约为 5.01%4.99%,毛利率方面,由于当前浸没式液冷渗透率较低,公司的浸没式系统产品也正在处于市场导入期,整体毛利率相对较低,若后续浸没式需求提升,公司作为行业龙头有望具备更强议价权,毛利率有望一定程度提升,预计 26-28 年毛利率分别为 28%、30%、32% 其他配套产品:有望伴随 C7000C8000 系统放量持续增长。中泰证券综合其他