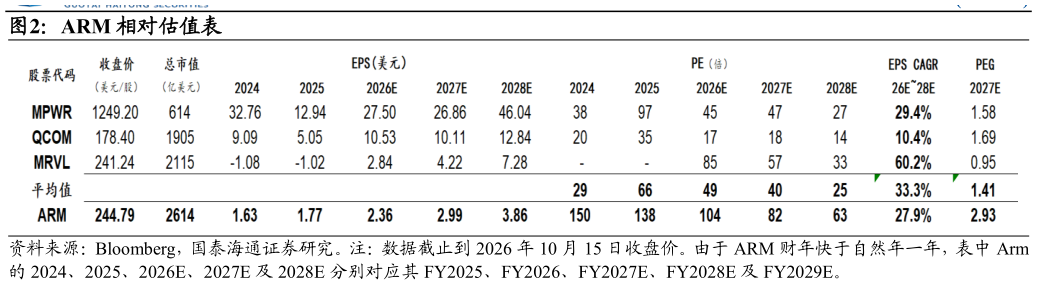
> 数据图表如何了解ARM 相对估值表
2026-10-5估值方面,我们采用相对估值法,在可比公司选择上,选取同样开展知识产权授权业务、与 Arm 在技术授权及版税收入模式上具有可比性的高通(QCOM)布局数据中心及定制 ASIC、与 Arm 在云端 AI 算力和定制芯片业务方向上具有可比性的迈威尔(MRVL)从事电源管理芯片业务、同样受益于 AI 服务器及汽车电子需求增长的芯源系统(MPWR)作为可比公司。 参考可比公司估值,四家可比公司 2027E PE 均值为 40 倍,PEG 均值为 1.41,Arm 同期 PE 及 PEG 分别为 82 倍和 2.93。考虑到 Arm 在 CPU 架构及 IP 授权领域的领先地位、广泛的软件生态,以及 Armv9、CSS 渗透率提升和数据中心、端侧 AI 需求增长带来的盈利弹性,我们认为公司具备享有一定估值溢价的基础。我们给予公司 FY2028 100X PE,对应目标价 299 美元,给予“增持”评级。