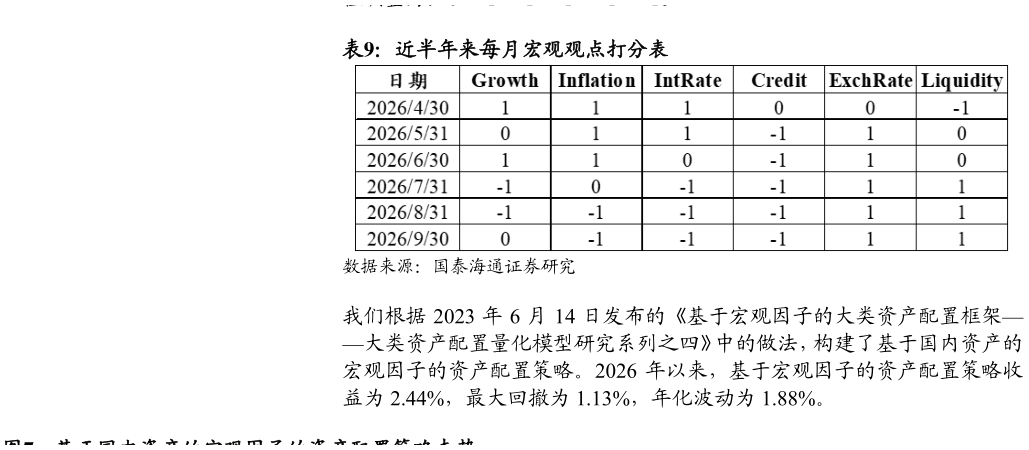
> 数据图表如何了解近半年来每月宏观观点打分表2026-10-6数据来源:Wind、国泰海通证券研究 主观因子偏离值每月给出,反映了投资者对于下个月宏观状态的主观观点。以通胀因子为例,若认为下个月通胀上行,则通胀因子主观偏离为正若认为下个月通胀下行,则通胀因子偏离值为负数,若认为通胀不上不下、或对通胀无观点,则偏离值为 0。 站在 2026 年 9 月底,我们认为: 增长方面:2026 年 9 月制造业 PMI 录得 50.1%,较上月回升 0.3 个百分点,重返扩张区间非制造业 PMI 回升至 50.2%,其中建筑业大幅回升 3.4 个百分点至 50.3%,供需两端同步改善,但生产端修复快于需求端,新出口订单仅 50.0%,进口指数 49.2%仍在收缩区间。稳增长政策发力叠加传统旺季效应,景气度边际回暖,但中小企业仍处收缩区间,“K 型分化”有所收敛。 通胀方面:8 月 CPI 同比上涨 0.8%,环比由降转涨 0.4%PPI 同比上涨 3.8%,环比由降转涨 0.4%。受国际油价回升、食品价格季节性上涨及输入性因素推动,价格环比双双转正,同比读数边际改善。但核心 CPI 仅 1.0%。 利率方面:7 天逆回购利率稳定在 1.40%,9 月 20 日 LPR 报价 1 年期 3.0%、5 年期 3.5%,连续多个月维持不变。美联储 9 月议息会议时隔三年多首次加息 25 个基点至 3.75%-4.00%。国内政策重心仍向“稳增长”倾斜。 信用方面:8 月末 M2 同比增长 7.5%,M1 同比增长 4.1%,M1-M2 剪刀差收窄至 3.4 个百分点。8 月新增人民币贷款仅 600 亿元,住户贷款连续第二个月负增长。社融增量 1.66 万亿元,企业债、政府债成为融资主力,实体内生性信用扩张偏弱。 汇率方面:9 月末人民币中间价报 6.7351,较 8 月末(6.7828)升值约 477个基点,在岸即期汇率一度触及 6.70 附近。美联储加息背景下人民币逆势走强,贸易顺差支撑、外资配置需求及中美经贸关系边际缓和共同构成基本面支撑,汇率偏强运行。 流动性方面:央行 9 月 MLF 超额续做 2000 亿元,叠加买断式逆回购等量续作,中期流动性合计净投放 2000 亿元,为连续第三个月净投放且规模较上月扩大。同时宣布 9 月 28 日至 10 月 8 日开展隔夜逆回购操作,每日上限上调至 1 万亿元,跨季跨节流动性呵护力度明显加强。银行体系流动性保持“合理充裕”,边际宽松力度较 8 月有所回升。国泰海通金融地产