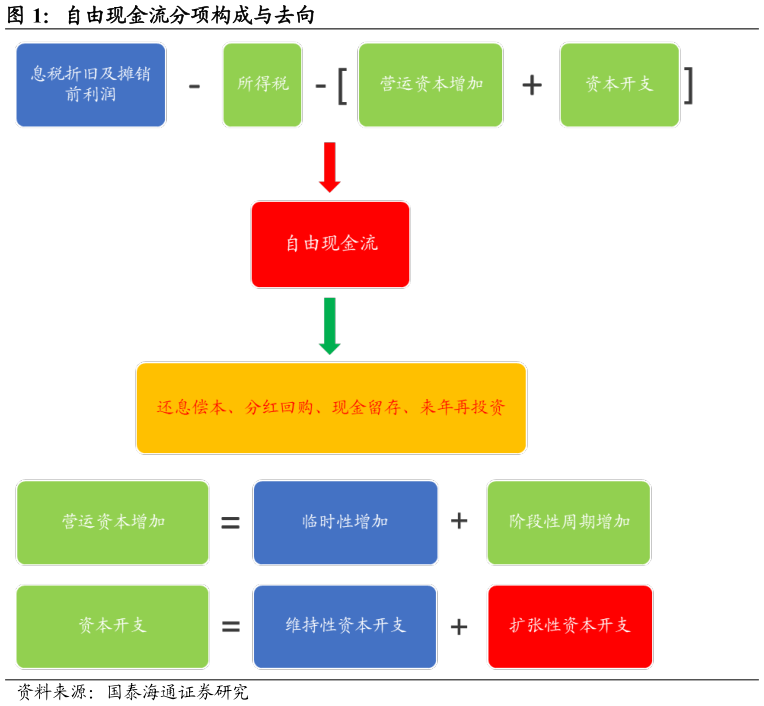
> 数据图表如何了解自由现金流分项构成与去向2026-10-6自由现金流指数与红利指数本质均为策略类指数,相较规模指数其样本调整更加注重估值约束下的样本轮换,历史收益表现更为突出。 本篇在厘清自由现金流定义与 A 股市场特征的基础上,系统梳理主要自由现金流指数编制方案,围绕其“策略指数”属性与规模指数做对照,并完整复现中证自由现金流指数:2014 年初至 2026 年 7 月中,复现指数年化收益17.3%,相对中证自由现金流指数跟踪误差仅 1.88%,历次调样样本重合度均值达 93%,说明指数编制逻辑可落地、可复现。 在此基础上,我们从估值、盈利质量、景气成长和资本开支效率等维度测试筛选因子,最终构建了基于估值、盈利质量和资本开支效率的增强型自由现金流策略。自 2014 年初至 2026 年 8 月初,复合模型年化收益 19.43%,相对中证现金流全收益、300 现金流全收益、500 现金流全收益、中证红利全收益等策略指数超额年化分别为 1.27%、5.25%、5.87%、7.46%相对上证50、沪深 300、中证 500、创业板全收益等规模指数超额年化分别为 14.29%、13.71%、13.43%、10.39%。 1. 自由现金流定义与 A 股市场特征 1.1. 自由现金流定义与 A 股特征 自由现金流(Free Cash Flow, FCF)指企业在满足生产经营和资本支出需求后可自由支配的现金流,是衡量企业真实盈利能力和财务健康度的重要指标。本文自由现金流相关统计均剔除金融与房地产行业,后文同。国泰海通能源矿产